
Cooperativas, revendas, bancos, seguradoras e indústrias estão sentados sobre o ativo mais estratégico da nova agricultura: a história econômica e operacional de cada produtor.
Pense num produtor de soja e milho com 600 hectares no oeste do Paraná. Numa única safra, ele compra semente na revenda da cidade, compra fertilizante e entrega parte do grão na cooperativa, contrata o custeio no banco, emite uma Cédula de Produto Rural para a trading que antecipou parte do dinheiro, faz o seguro da lavoura, vende o grão e emite nota fiscal de cada carga que sai da fazenda.
Cada um desses parceiros sabe alguma coisa sobre ele. O banco sabe quanto ele deve e se paga em dia. A cooperativa sabe quanto ele entregou e em que talhão plantou. A revenda sabe o que ele compra, de quem e com que prazo. A seguradora sabe onde choveu pouco. A indústria de insumos sabe quanto do seu produto chegou até ele — em geral, pelo relatório do distribuidor.
Nenhum deles vê o filme inteiro. E o próprio produtor, que protagoniza todas as cenas, costuma guardar o roteiro em pastas, planilhas, conversas de WhatsApp e na memória.
Durante décadas, quem tinha terra tinha poder. Depois, quem tinha capital ganhou poder. Na próxima fase do agronegócio, poder terá quem conhecer melhor o produtor.
Não é uma aposta sobre tecnologia. É uma constatação sobre como o dinheiro e os insumos já circulam no campo, e sobre quem decide, a cada safra, quem recebe crédito, com que preço e com que prazo.
Cada um conhece um pedaço
Quando se pergunta quem conhece melhor o produtor, cada elo da cadeia tende a responder que é ele mesmo. E cada um tem razão, mas só sobre a parte que enxerga.
O banco tem a visão mais profunda da vida financeira: histórico de crédito rural, atrasos, renegociações, garantias, movimentação da conta. Mas sabe pouco do que acontece dentro da porteira. Conhece o custeio contratado, não a produtividade do talhão.
A cooperativa, quando o produtor é cooperado ativo, tem talvez o retrato mais completo: entrega de produção, compra de insumos, assistência técnica, às vezes o crédito e o seguro. Conhece o produtor pelo nome e pela família. Mas conhece o que passou por ela. A soja entregue à trading vizinha e o adubo comprado na revenda do outro lado da rodovia ficam fora do retrato.
A revenda conhece o comportamento de compra com um detalhe que ninguém mais tem: qual produto, que dose, que marca, quando, com que prazo e quanto de desconto foi preciso para fechar. Conhece, sobretudo, a relação — o agrônomo da revenda é, muitas vezes, a pessoa com quem o produtor mais conversa sobre a lavoura.
A indústria de insumos sabe muito sobre a agronomia do próprio produto e pouco sobre quem o usa. Na maior parte dos casos, o produtor é para ela uma linha num relatório de vendas do distribuidor.
A trading conhece volumes, contratos e a pontualidade da entrega. A seguradora conhece área, cultura, histórico de sinistros e o clima de cada região.
E o produtor? É o único que tem todas as peças. Só que espalhadas, sem formato e, com frequência, sem registro.
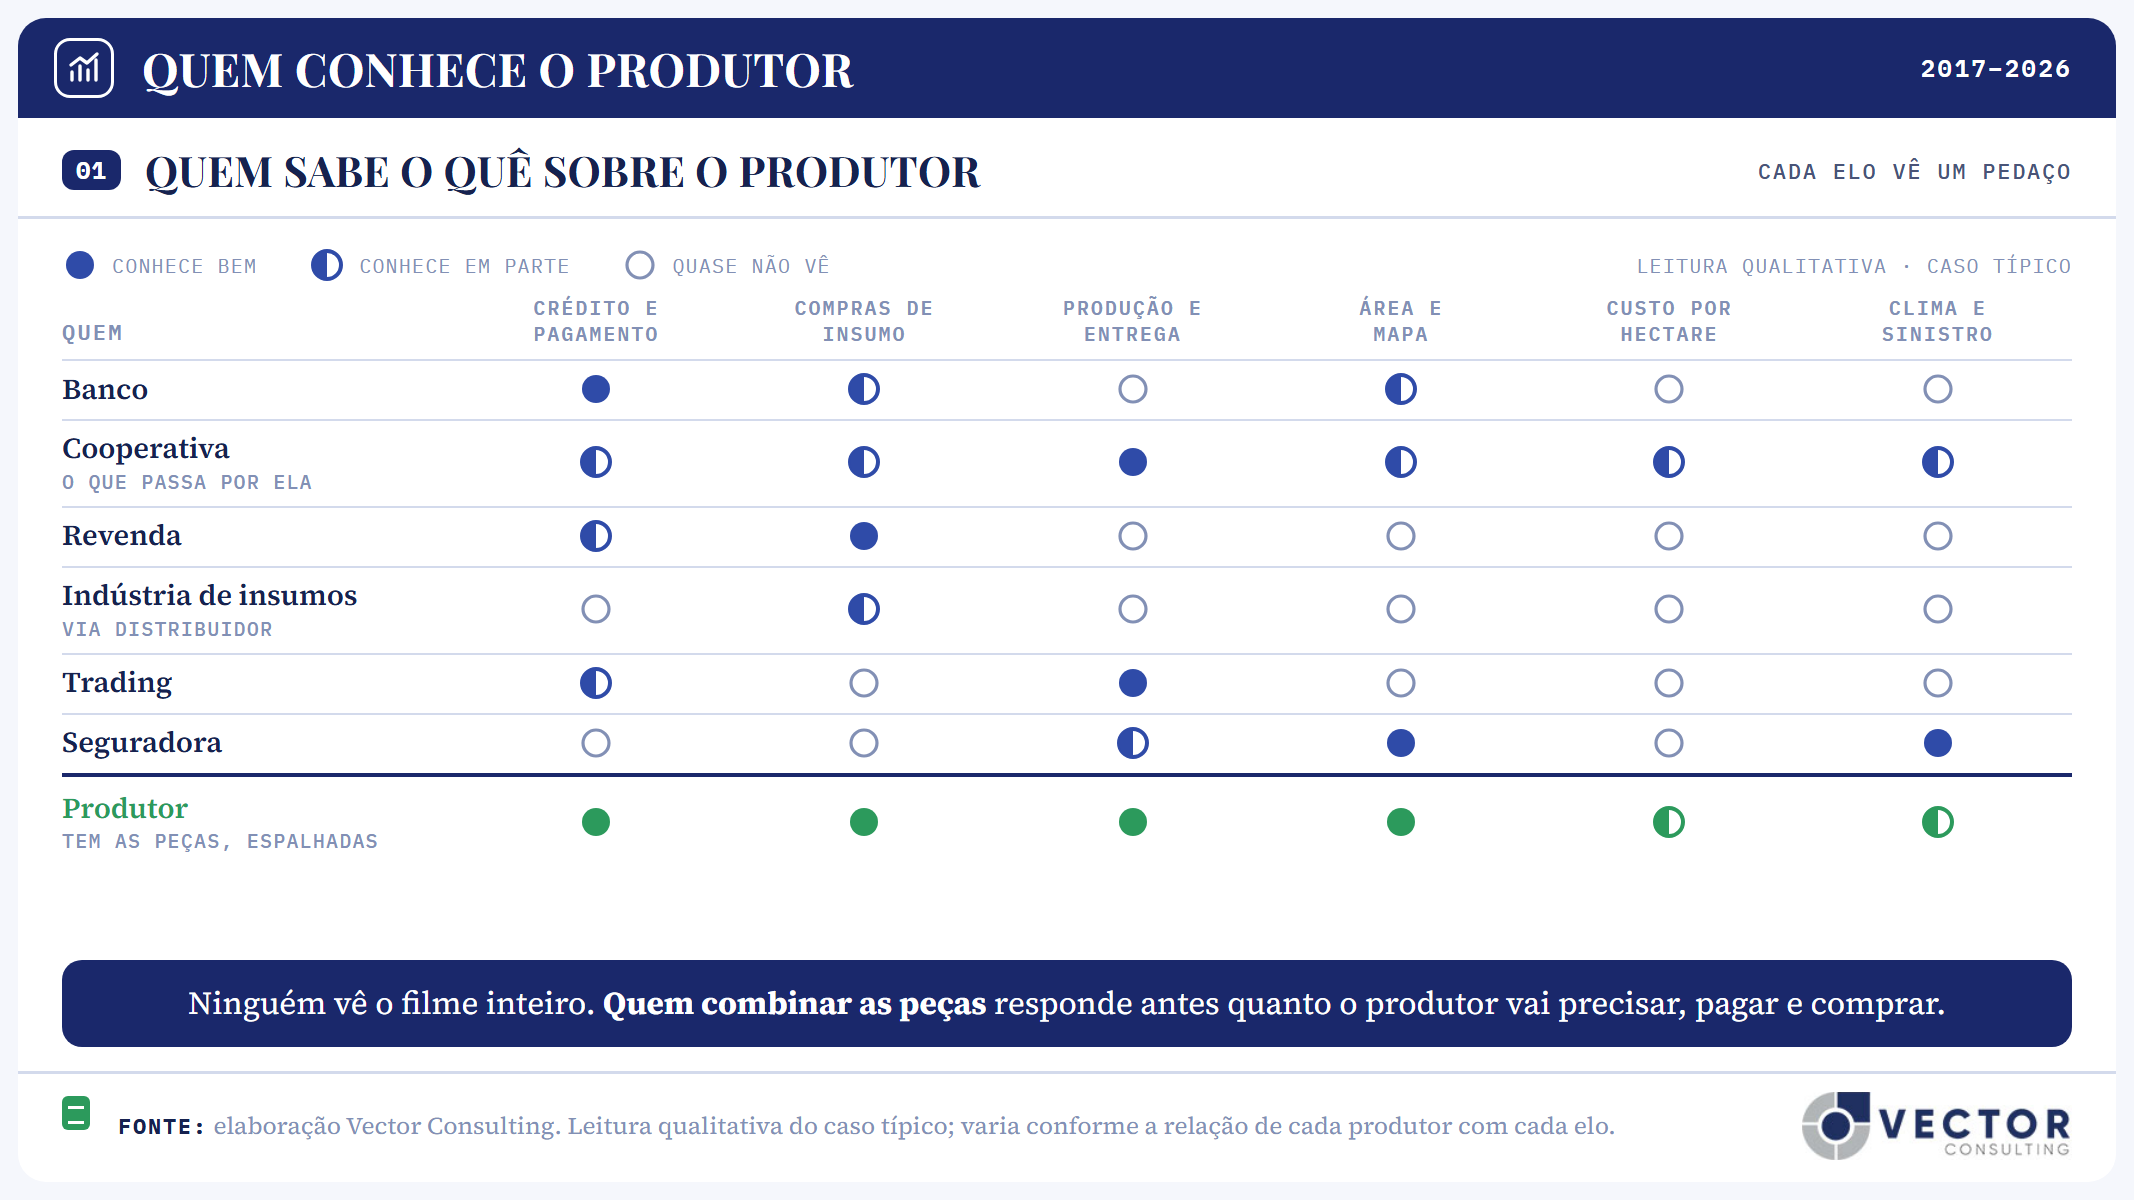
Gráfico 1 — O que cada elo da cadeia conhece do produtor, por tipo de informação: crédito, compras, produção, área, custos e risco. Fonte: elaboração Vector Consulting.
O que acontece quando alguém consegue combinar essas peças? A resposta não é abstrata. Quem juntar o histórico de crédito do banco, as compras da revenda, as entregas da cooperativa, a área do mapa e o clima do seguro passa a responder, com antecedência, as perguntas que valem dinheiro no agro: quanto esse produtor vai precisar de crédito na próxima safra, quanto ele consegue pagar, o que vai comprar, quando vai comprar e qual a chance de ele trocar de fornecedor.
Essa combinação muda o jogo comercial. Quem responde primeiro oferece antes, com o preço certo, e com risco menor. Quem responde depois disputa o que sobrou.
Os rastros que o produtor deixa
O produtor brasileiro pode até não se considerar digital. Mas ele deixa rastros digitais em quase toda a cadeia, e boa parte deles já está em sistemas oficiais.
O mais volumoso é o crédito. Na safra 2025/26, o Sistema de Operações do Crédito Rural e do Proagro, o Sicor, do Banco Central, registrou 2.555.345 operações de crédito rural, somando R$ 352,6 bilhões, segundo a soma, feita pela Vector, dos dados da Matriz de Dados do Crédito Rural. Cada operação traz o valor, a finalidade, a cultura, o município e, muitas vezes, a localização da lavoura financiada.
O segundo é a Cédula de Produto Rural. Em junho de 2026, havia 371 mil CPRs em estoque, somando R$ 576,42 bilhões, segundo o Boletim de Finanças Privadas do Agro do Ministério da Agricultura. Para as emissões a partir de 2024, a regra do Conselho Monetário Nacional não traz mais faixa de dispensa de registro.
O terceiro é a nota fiscal. Desde 5 de janeiro de 2026, pelo Ajuste SINIEF 27/24, todo produtor rural emite nota fiscal eletrônica, e a nota em papel está vedada. Cada venda de grão, cada remessa para armazém, cada transferência de animal passa a existir num banco de dados.
Há outros: o Cadastro Ambiental Rural, com o mapa do imóvel; a apólice do seguro rural; a Guia de Trânsito Animal; o receituário agronômico; o romaneio da balança da cooperativa; os dados de telemetria das máquinas; o histórico de compras no aplicativo da revenda. Cada um desses registros foi criado para cumprir uma obrigação ou uma rotina. Nenhum foi criado para contar a história do produtor.
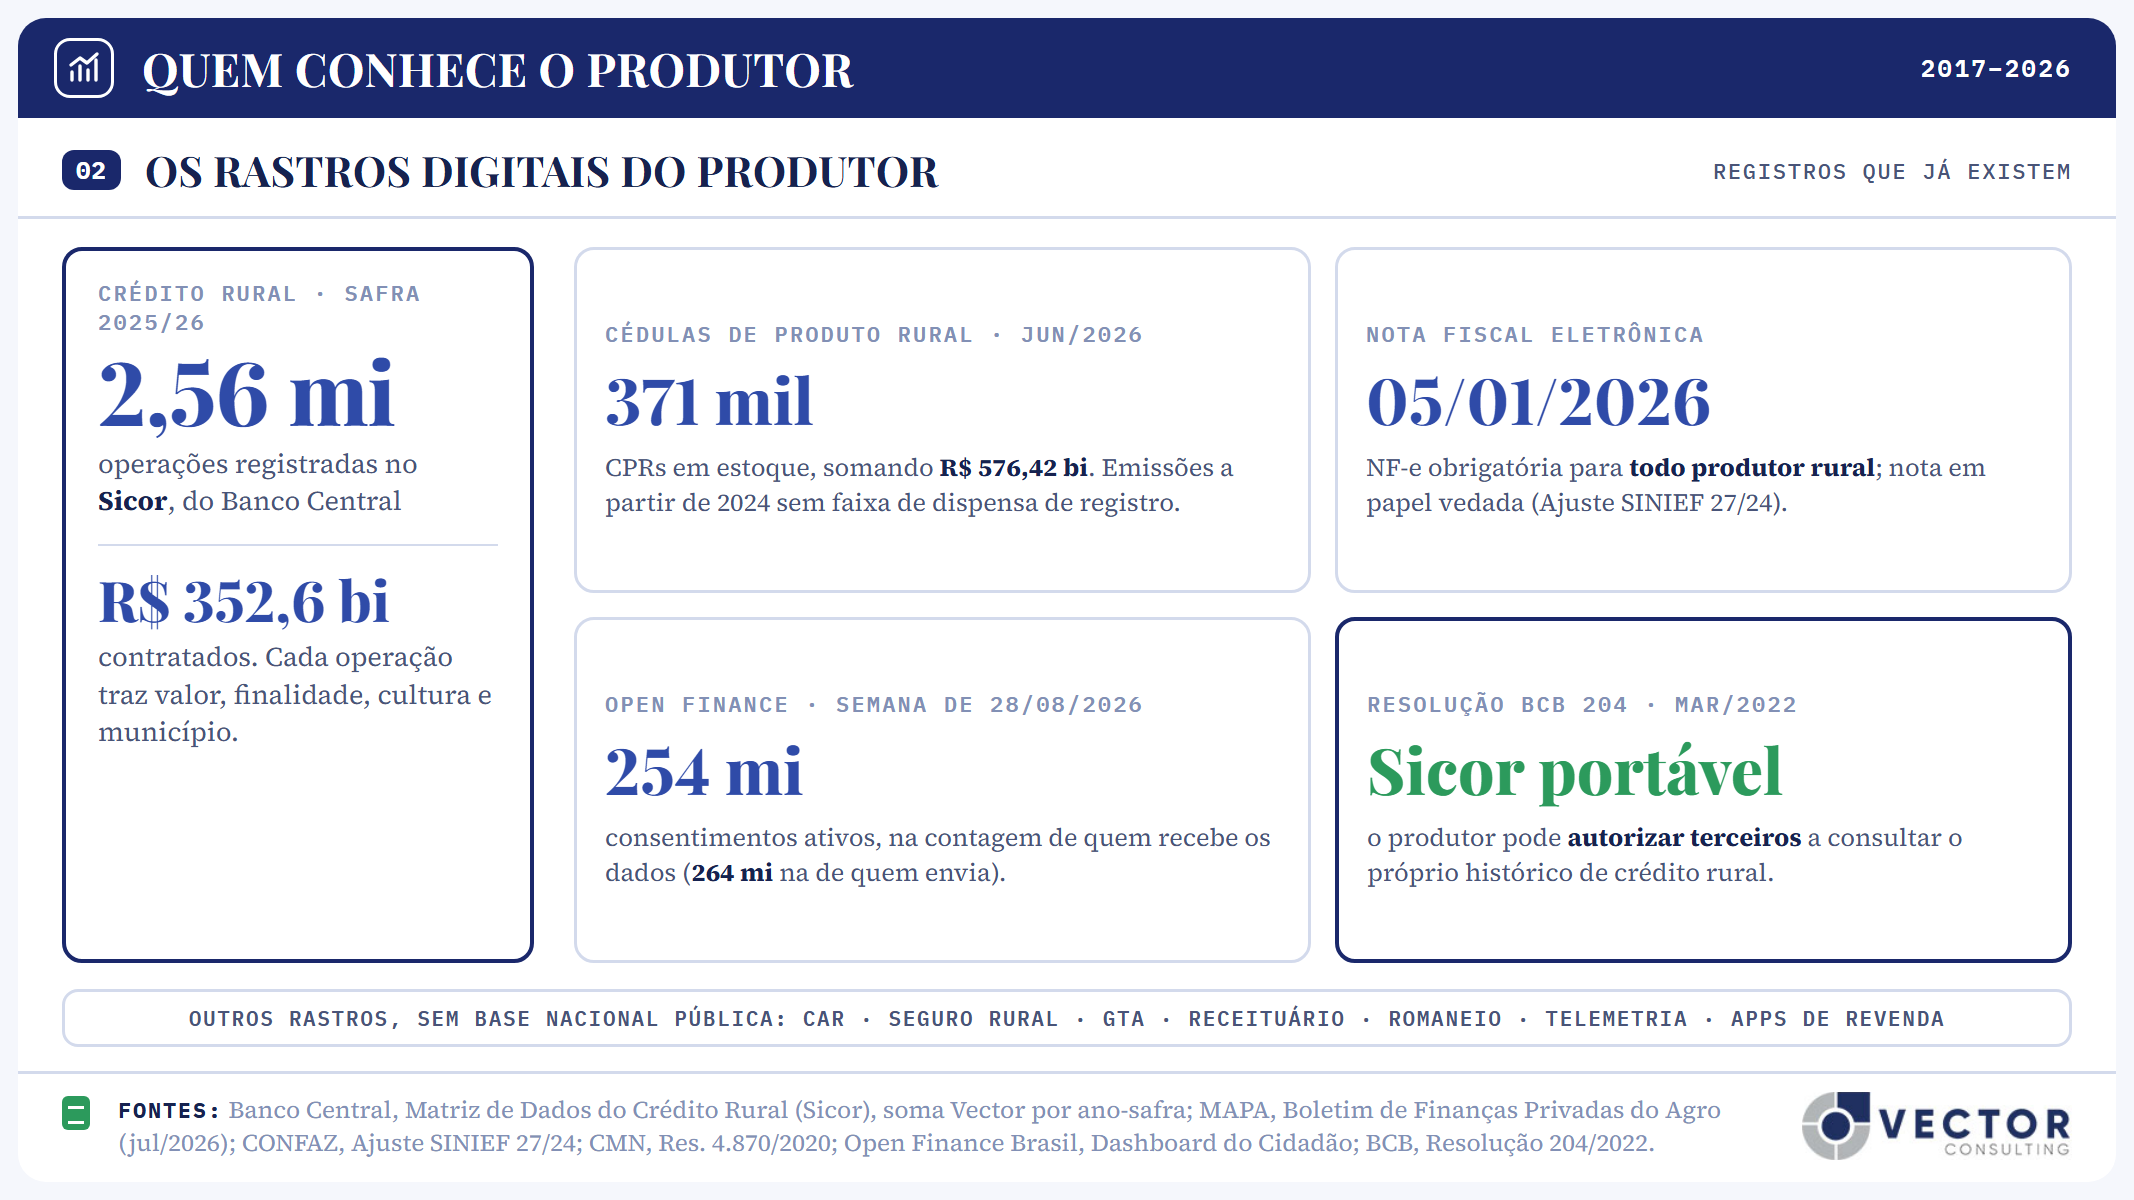
Gráfico 2 — Registros digitais que o produtor já gera: operações de crédito rural, CPRs, nota fiscal eletrônica e consentimentos do Open Finance. Fontes: Banco Central, Matriz de Dados do Crédito Rural (Sicor), safra 2025/26; MAPA, Boletim de Finanças Privadas do Agro (jul/2026); CONFAZ, Ajuste SINIEF 27/24; Open Finance Brasil, Dashboard do Cidadão (semana de 28/08/2026); BCB, Resolução 204/2022.
Esses rastros podem virar base de conhecimento? Podem, e a regulação já abriu a porta. Em março de 2022, a Resolução BCB nº 204 passou a permitir que o produtor compartilhe com terceiros, com seu consentimento, os dados das suas operações registradas no Sicor. É o histórico de crédito rural do produtor, portável, a pedido dele.
No sistema financeiro como um todo, o hábito de autorizar o compartilhamento já pegou. O Open Finance Brasil registrava 254,15 milhões de consentimentos ativos na semana de 28 de agosto de 2026, na contagem das instituições que recebem os dados — eram 223,48 milhões no fim de junho. O Cadastro Positivo, segundo a associação dos bureaus de crédito, reunia 167 milhões de cadastros em agosto de 2024.
No agro, a iniciativa específica ainda está na fila. O Projeto de Lei 3.123/2025, apelidado de “Open Finance do agro”, propõe um sistema nacional de gestão de risco de crédito rural. Apresentado em junho de 2025, aguardava a designação de relator na Comissão de Constituição e Justiça da Câmara em maio de 2026.
Os rastros existem. O que falta é quem os junte, com a autorização de quem os produziu.
De economia de ativos a economia de informação
O agro sempre foi uma economia de ativos. Terra, máquina, armazém, rebanho. E a terra segue se valorizando: o preço médio do hectare de terra agrícola nos 17 estados pesquisados pela Scot Consultoria passou de R$ 14.818 em julho de 2019 para R$ 31.610 em julho de 2024, alta de 113%. Mesmo descontada a inflação de 33,63% do período, a alta real passa de 59%.
Mas terra valorizada não responde às perguntas que o crédito faz. Diz quanto vale a garantia, não se o produtor vai pagar. E o crédito rural está mudando de forma, em direção a mais decisões, cada uma menor.
Pela Matriz de Dados do Crédito Rural, a safra 2025/26 teve 9,8% mais operações que a anterior e 8% menos valor contratado, em valores nominais. O valor médio por operação caiu de cerca de R$ 165 mil para R$ 138 mil. São 2,56 milhões de decisões de crédito numa única safra. Nenhuma instituição toma essa quantidade de decisões olhando matrícula de imóvel por matrícula de imóvel.
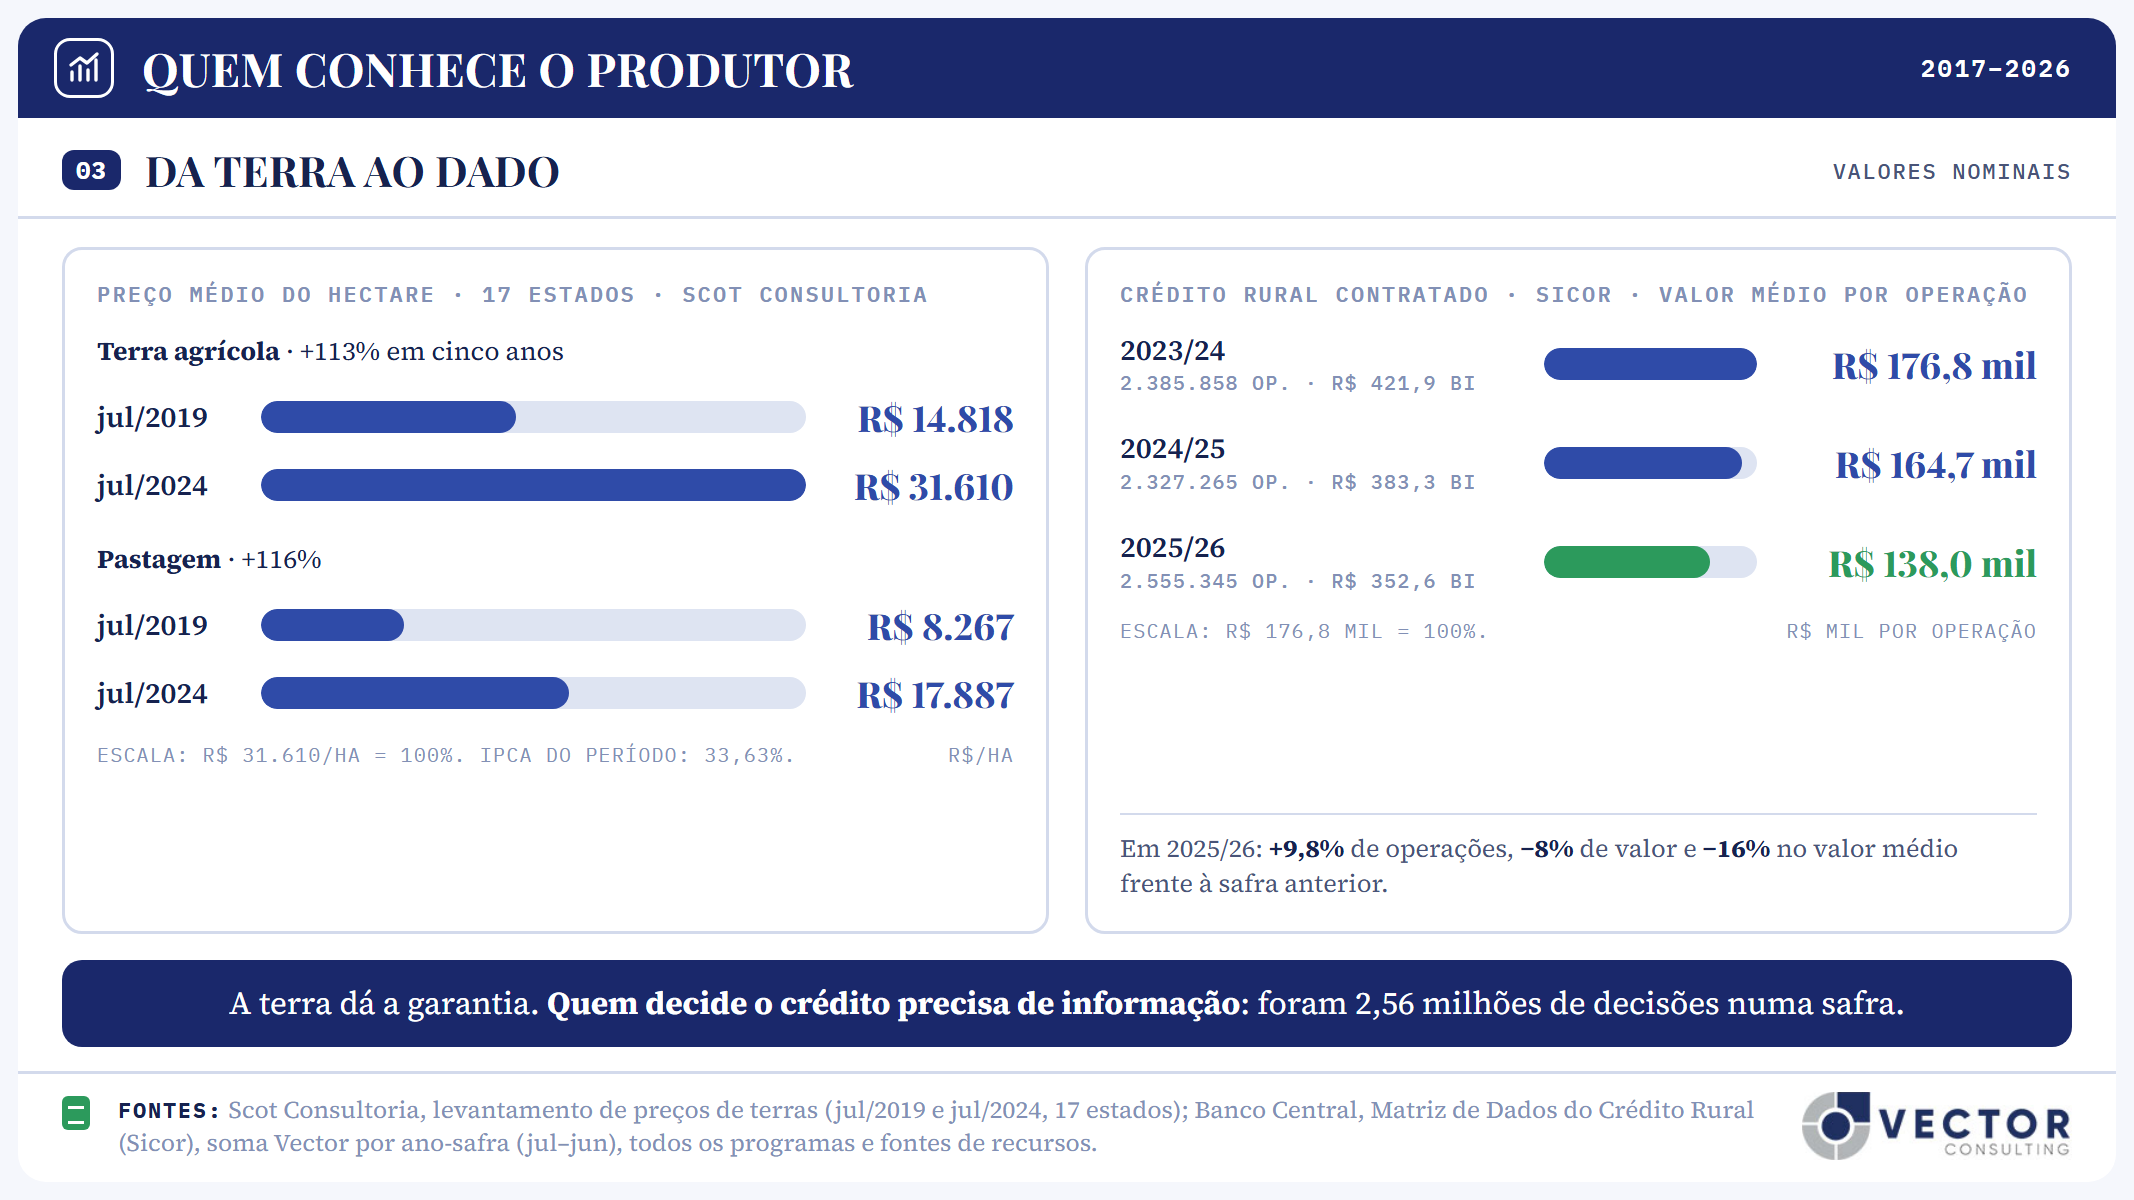
Gráfico 3 — Preço médio da terra agrícola e da pastagem entre 2019 e 2024, e crédito rural contratado por safra: número de operações e valor médio. Fontes: Scot Consultoria, levantamento de preços de terras (17 estados, valores nominais); Banco Central, Matriz de Dados do Crédito Rural (Sicor), safras 2023/24 a 2025/26.
Ao mesmo tempo, o crédito privado ganhou peso. A CPR, com R$ 576 bilhões em estoque, é o instrumento de quem financia o produtor fora das linhas controladas: tradings, revendas, indústrias, fundos e os próprios bancos. Quem empresta com recurso próprio precisa conhecer quem toma. Não por acaso, o agro assistiu nos últimos anos a crises de grandes revendas: a AgroGalaxy pediu recuperação judicial em setembro de 2024, e a Lavoro, maior revenda do país, protocolou em junho de 2025 um plano de recuperação extrajudicial cobrindo cerca de R$ 2,5 bilhões devidos a fornecedores. As causas foram várias — juros altos, preços em queda, safras frustradas —, mas as duas crises mostraram quanto custa vender a prazo sem medir bem o risco de quem compra.
É isso que significa passar de uma economia de ativos para uma economia de informação. A terra continua sendo o lastro. Mas quem decide para onde vai o dinheiro, o insumo e o grão é quem sabe mais sobre a capacidade de cada produtor de produzir, pagar e cumprir.
Do CRM à inteligência sobre o produtor
Boa parte das cooperativas e revendas médias já tem um CRM, o sistema de gestão de relacionamento com o cliente. Ele registra a visita do técnico, a proposta enviada, o pedido fechado, a reclamação. É um avanço sobre o caderno do vendedor. Mas é, essencialmente, um arquivo do que já aconteceu.
A próxima etapa é o que se pode chamar de inteligência sobre o produtor — em inglês, o mercado tem usado farmer intelligence. A diferença não está no software. Está na pergunta que o sistema responde.
O CRM responde “o que fizemos com esse produtor”. A inteligência sobre o produtor responde “o que esse produtor vai fazer”.
Quanto vai plantar de cada cultura, quando vai comprar o fertilizante, se a margem dele comporta o pacote que o vendedor quer oferecer, se o risco de crédito dele subiu depois da quebra de safra, se ele está comprando menos com a gente porque encontrou preço melhor ou porque reduziu a área.
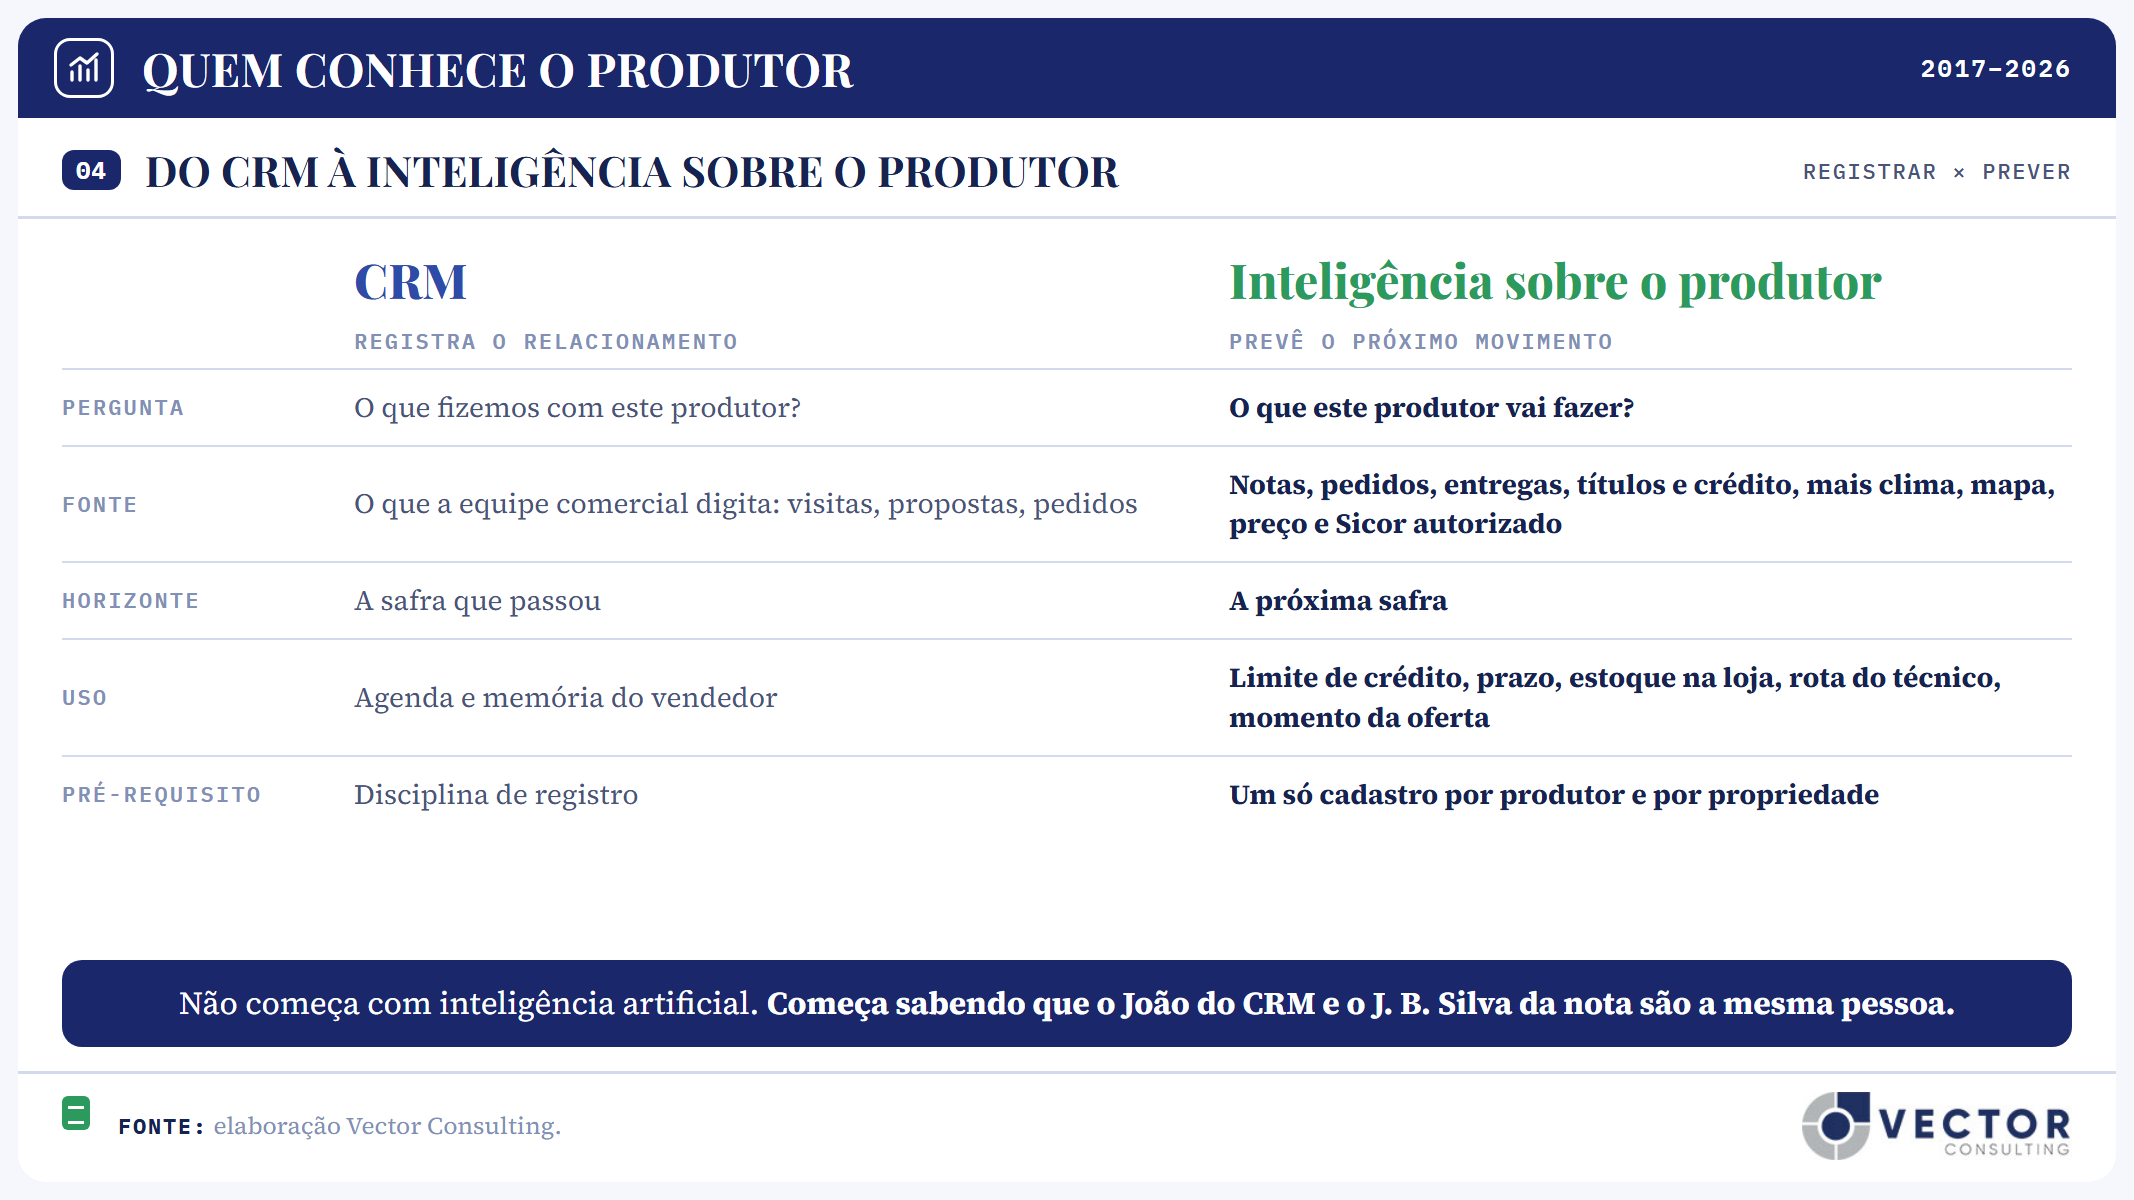
Gráfico 4 — O que muda do CRM tradicional para a inteligência sobre o produtor: pergunta, fonte de dados, horizonte e uso. Fonte: elaboração Vector Consulting.
Três coisas separam uma da outra.
A primeira é a fonte. O CRM vive do que a equipe comercial digita. A inteligência sobre o produtor combina dados transacionais que já existem na empresa — notas, pedidos, entregas, títulos, crédito — com dados externos, como clima, mapa, preço de mercado e, com autorização, o histórico de crédito do Sicor.
A segunda é o horizonte. O CRM olha para trás. A inteligência olha para a próxima safra.
A terceira é o uso. O CRM serve ao vendedor. A inteligência serve à decisão: limite de crédito, prazo, estoque na loja, rota do técnico, momento da oferta.
Nada disso exige inteligência artificial sofisticada para começar. Exige, antes, algo mais difícil: saber que o João do CRM, o João Batista do sistema financeiro e o J. B. Silva da nota fiscal são a mesma pessoa, com a mesma fazenda.
Quem deveria ter essa inteligência
Se o dado é do produtor, a inteligência também deveria ser dele. Esse é o princípio mais aceito no mundo. Nos Estados Unidos, os princípios de privacidade e segurança para dados agrícolas, estabelecidos em 2014 pela American Farm Bureau Federation com entidades do setor e empresas de tecnologia, dizem que o produtor deve ser dono da informação gerada na sua operação, e que a coleta depende de consentimento explícito. No Brasil, não há código setorial equivalente. O que há é a LGPD, a Resolução BCB 204 e o projeto de lei ainda parado na Câmara.
Na prática, porém, o produtor médio não vai montar sozinho um sistema de inteligência sobre a própria vida econômica. Alguém vai fazer isso por ele, ou com ele. E aí a pergunta muda: quem, na cadeia, tem legitimidade, proximidade e capacidade para transformar esses dados em vantagem para os dois lados?
O banco tem capacidade técnica e dado financeiro, mas o produtor tende a desconfiar de entregar a quem cobra os juros a informação que define os juros. A indústria de insumos tem escala e dinheiro, mas pouca relação direta. A trading tem o dado da comercialização, mas uma relação pontual, safra a safra. A agtech tem a tecnologia — o Radar Agtech Brasil 2025 mapeou 2.075 startups do agro, 156 delas plataformas de integração de sistemas e dados —, mas raramente tem a confiança construída em décadas.
Quem tem proximidade, frequência de contato e confiança são a cooperativa e a revenda. É por isso que a disputa pela inteligência sobre o produtor vai passar, em boa parte, por elas.
Cooperativas e revendas no novo jogo
As cooperativas agropecuárias brasileiras são 1.254, com 1.132.303 cooperados e R$ 487,33 bilhões em ingressos em 2025, segundo o Anuário do Cooperativismo do Sistema OCB. A distribuição de insumos, representada pela Andav, faturou R$ 171 bilhões em 2025, dos quais R$ 105 bilhões em insumos, segundo a pesquisa nacional da entidade com o Cepea. Pela declaração do presidente da Andav, os distribuidores respondem por 47% de todo o insumo que chega ao produtor.
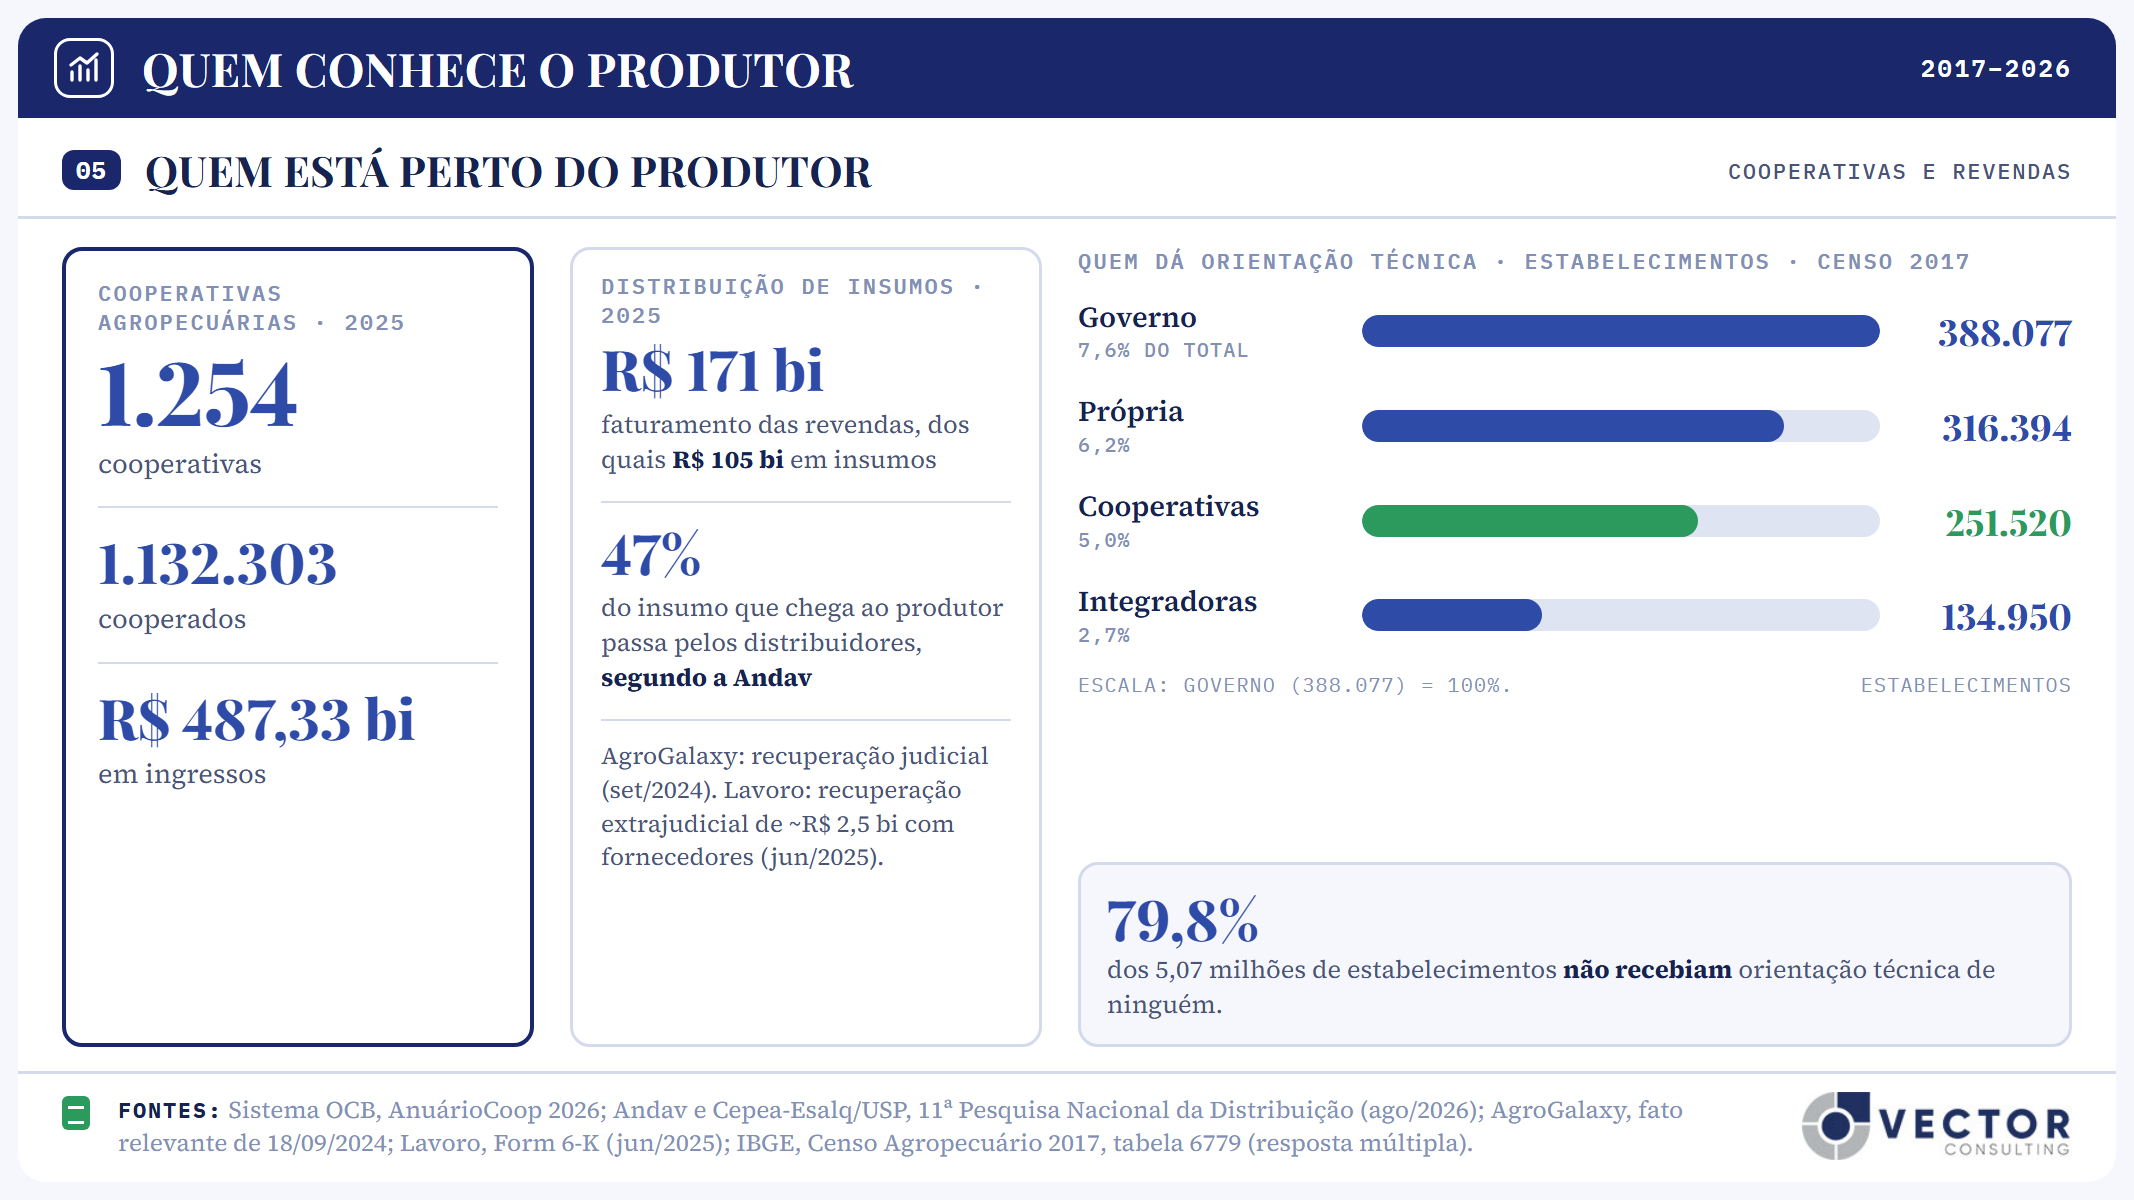
Gráfico 5 — Cooperativas e revendas: tamanho, alcance e presença técnica junto ao produtor. Fontes: Sistema OCB, AnuárioCoop 2026; Andav e Cepea-Esalq/USP, 11ª Pesquisa Nacional da Distribuição (ago/2026); IBGE, Censo Agropecuário 2017, tabela 6779.
A cooperativa tem uma vantagem que nenhum outro elo tem: o produtor é dono dela. A pergunta “quem deveria possuir a inteligência sobre o produtor” tem, na cooperativa, uma resposta natural — o próprio produtor, coletivamente. Uma cooperativa que organiza o histórico econômico e operacional dos cooperados, devolve a cada um uma visão da própria fazenda e usa o conjunto para negociar insumo, crédito e seguro em melhores condições não está vendendo o dado do produtor. Está trabalhando para ele.
Para isso, a cooperativa precisa evoluir em três frentes. Primeiro, parar de enxergar o cooperado por departamento — o do grão, o da loja, o do crédito, o da assistência técnica — e passar a enxergá-lo inteiro. Segundo, tratar o dado como serviço ao cooperado, não só como controle interno: o produtor que recebe da cooperativa o seu custo por hectare comparado ao dos vizinhos tem motivo para concentrar ali suas operações. Terceiro, pedir autorização e usar os instrumentos que já existem, como o compartilhamento de dados do Sicor, para completar o retrato.
A presença técnica também conta. No Censo Agropecuário de 2017, só 20,2% dos 5,07 milhões de estabelecimentos recebiam orientação técnica de alguém. As cooperativas atendiam 251.520 deles, e as integradoras, 134.950. São números antigos, mas mostram quem, além do governo, estava dentro da porteira.
E as revendas? Há espaço, e ele é maior do que parece, mas não para todas do mesmo jeito. A revenda regional que conhece cada cliente e tem agrônomo de campo continua tendo o ativo mais difícil de copiar: a relação. O espaço dela está nos nichos em que conhecimento local vale mais que escala. Hortifrúti, café, culturas especiais e produtores médios que a cooperativa não alcança e que a grande plataforma trata como número. Também está na assistência técnica que vira serviço pago, e na intermediação de crédito com dados melhores que os de um banco distante.
O que perde espaço é a revenda que só vende produto a prazo, sem medir o risco de quem compra.
A infraestrutura que falta
Se a inteligência sobre o produtor é o ativo, qual deveria ser a infraestrutura que a sustenta? Na nossa leitura, ela tem seis camadas, e o Brasil está em estágios muito diferentes em cada uma.
A primeira é a identidade. Saber que o produtor do crédito, o da nota, o do CAR e o do cadastro da cooperativa são a mesma pessoa, com a mesma fazenda, os mesmos talhões e as mesmas matrículas. Parece básico. Na maioria das empresas do agro, não está resolvido nem dentro de casa.
A segunda é o consentimento e a portabilidade. É a camada em que o país mais avançou: há a Resolução BCB 204 para o crédito rural, o Open Finance com centenas de milhões de consentimentos ativos e a LGPD como regra geral. O que falta é trazer essa lógica para os dados de produção, de compras e de entrega.
A terceira são os padrões de dados e a integração. Talhão, safra, cultura, produto, dose, custo: cada sistema chama de um jeito. Sem vocabulário comum, cada integração vira projeto sob medida.
A quarta é o histórico econômico da fazenda. Não apenas o que o produtor comprou ou devolveu, mas quanto custou produzir cada saca, safra após safra. Essa é a camada mais valiosa e a mais rara.
A quinta são os modelos: previsão de demanda, de risco, de produtividade e de comportamento de compra.
A sexta é a devolução. O produtor precisa receber de volta, em forma útil, o que o sistema aprendeu com os dados dele. Sem essa camada, ninguém autoriza o compartilhamento por muito tempo.
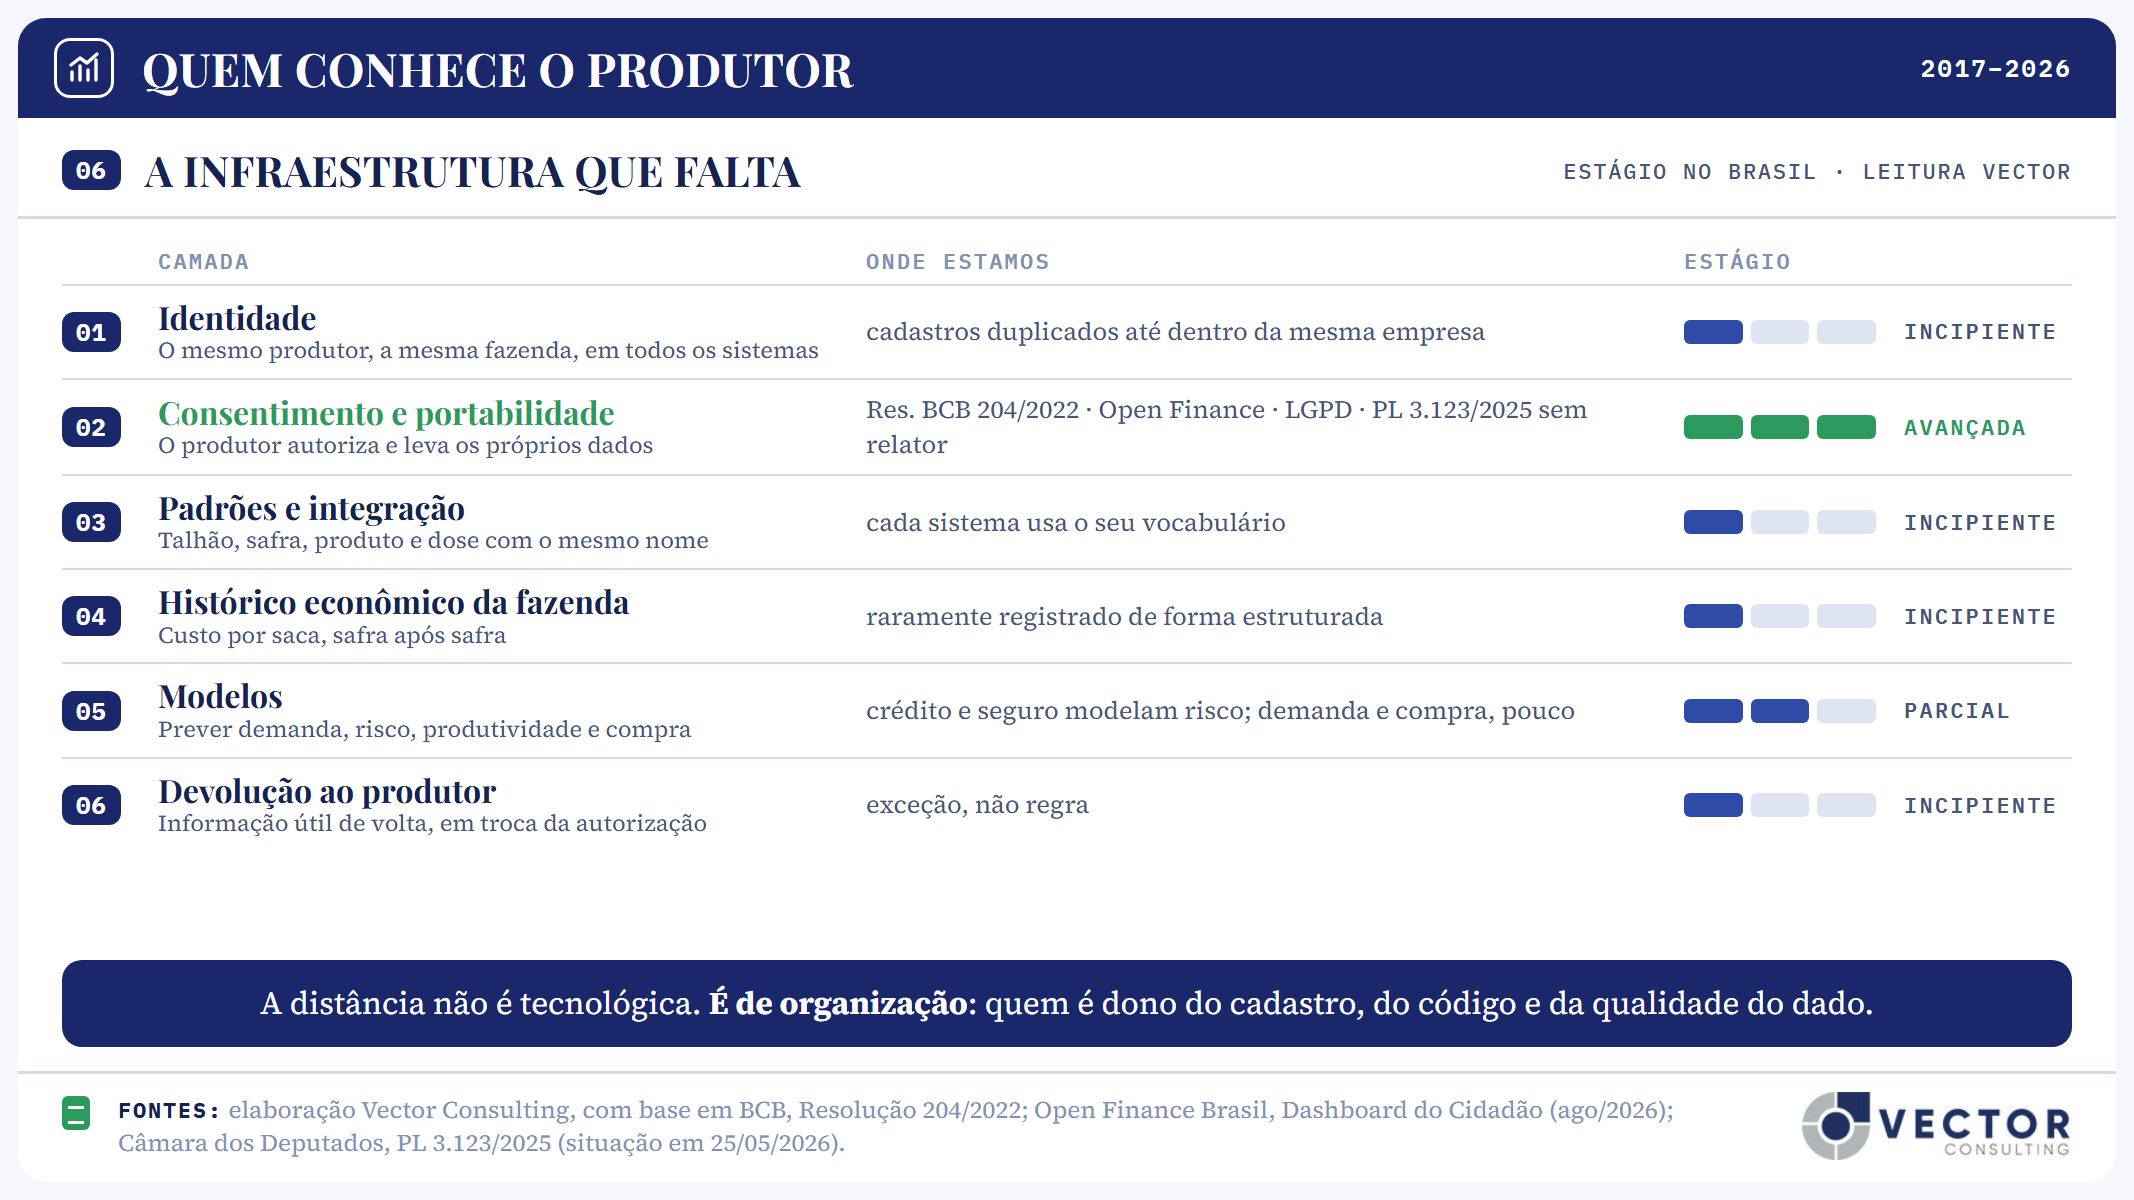
Gráfico 6 — As seis camadas da infraestrutura de inteligência econômica do produtor e o estágio de cada uma no Brasil. Fontes: elaboração Vector Consulting, com base em BCB, Resolução 204/2022; Open Finance Brasil, Dashboard do Cidadão (ago/2026); Câmara dos Deputados, PL 3.123/2025.
O quanto estamos longe desse cenário? Na regulação e no consentimento, menos do que parece. Na identidade, nos padrões e no histórico econômico, bastante. E a distância não é tecnológica. As ferramentas existem e são acessíveis. A distância é de organização: decidir quem é o dono do cadastro, qual é o código do produtor que vale para todos os sistemas, quem cuida da qualidade do dado e o que a empresa vai devolver ao produtor em troca da autorização.
O risco de o produtor ficar para trás
Existe o risco de o produtor virar o elo menos digitalizado da própria cadeia, com banco, trading, indústria e cooperativa trocando dados entre si sobre ele enquanto ele continua anotando a safra no caderno. Os números mostram um quadro mais nuançado do que o estereótipo.
O produtor usa tecnologia. Na pesquisa online da Embrapa com o Sebrae e o Inpe, de 2020, 84,1% dos produtores disseram usar ao menos uma tecnologia digital no processo produtivo, e 70,4% usavam a internet em atividades da produção. Na pesquisa da McKinsey com 750 produtores brasileiros, publicada em janeiro de 2025, o pagamento digital chegou a 54%.
Mas o uso para gestão é bem menor. Na mesma pesquisa da Embrapa, só 22,2% usavam aplicativos de gestão da propriedade. E, na McKinsey, o uso de canais digitais para comprar insumos estagnou em cerca de 40% depois da pandemia.
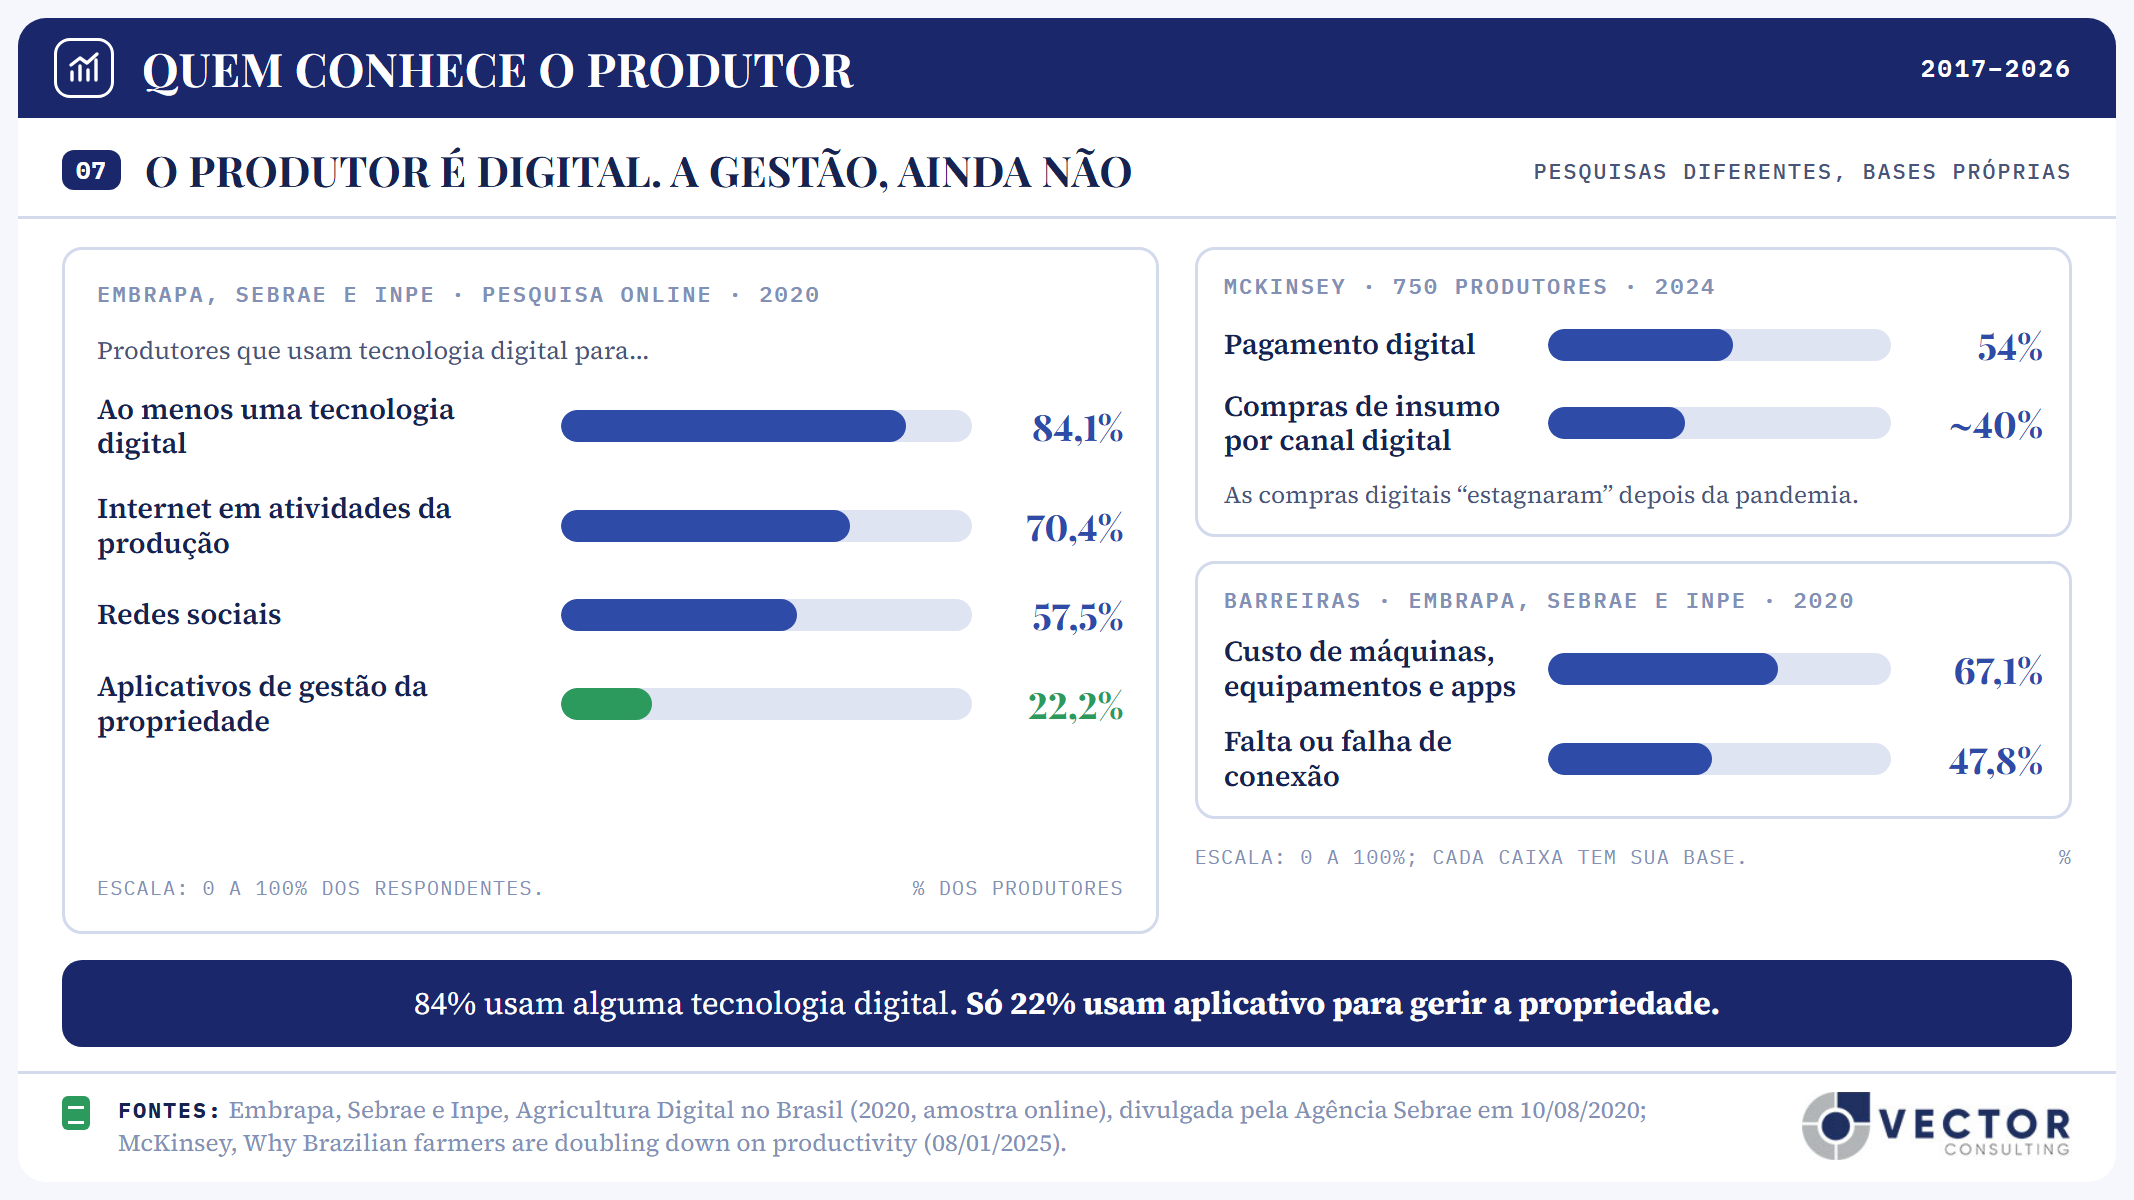
Gráfico 7 — Uso de tecnologia digital pelo produtor, por finalidade. Fontes: Embrapa, Sebrae e Inpe, pesquisa Agricultura Digital no Brasil (2020, amostra online), divulgada pela Agência Sebrae; McKinsey, Why Brazilian farmers are doubling down on productivity (jan/2025).
Há também barreiras de estrutura. Pela PNAD Contínua de 2025, do IBGE, 88,0% dos domicílios rurais têm internet — o fosso para a cidade quase fechou. Mas o sinal de celular funciona em só 68,0% dos domicílios rurais, contra 96,1% dos urbanos. Na lavoura, longe da sede, a cobertura é pior. Na pesquisa da Embrapa, 47,8% apontaram a falta de conexão como barreira, atrás apenas do custo, com 67,1%.
E há a questão de geração. No Censo Agropecuário de 2017, 46,6% dos produtores tinham 55 anos ou mais, e só 11,3% tinham menos de 35. A sucessão familiar, que está acontecendo agora em milhares de propriedades, é também uma transição digital. O filho que volta da faculdade para a fazenda costuma chegar com a planilha de custos que o pai nunca fez.
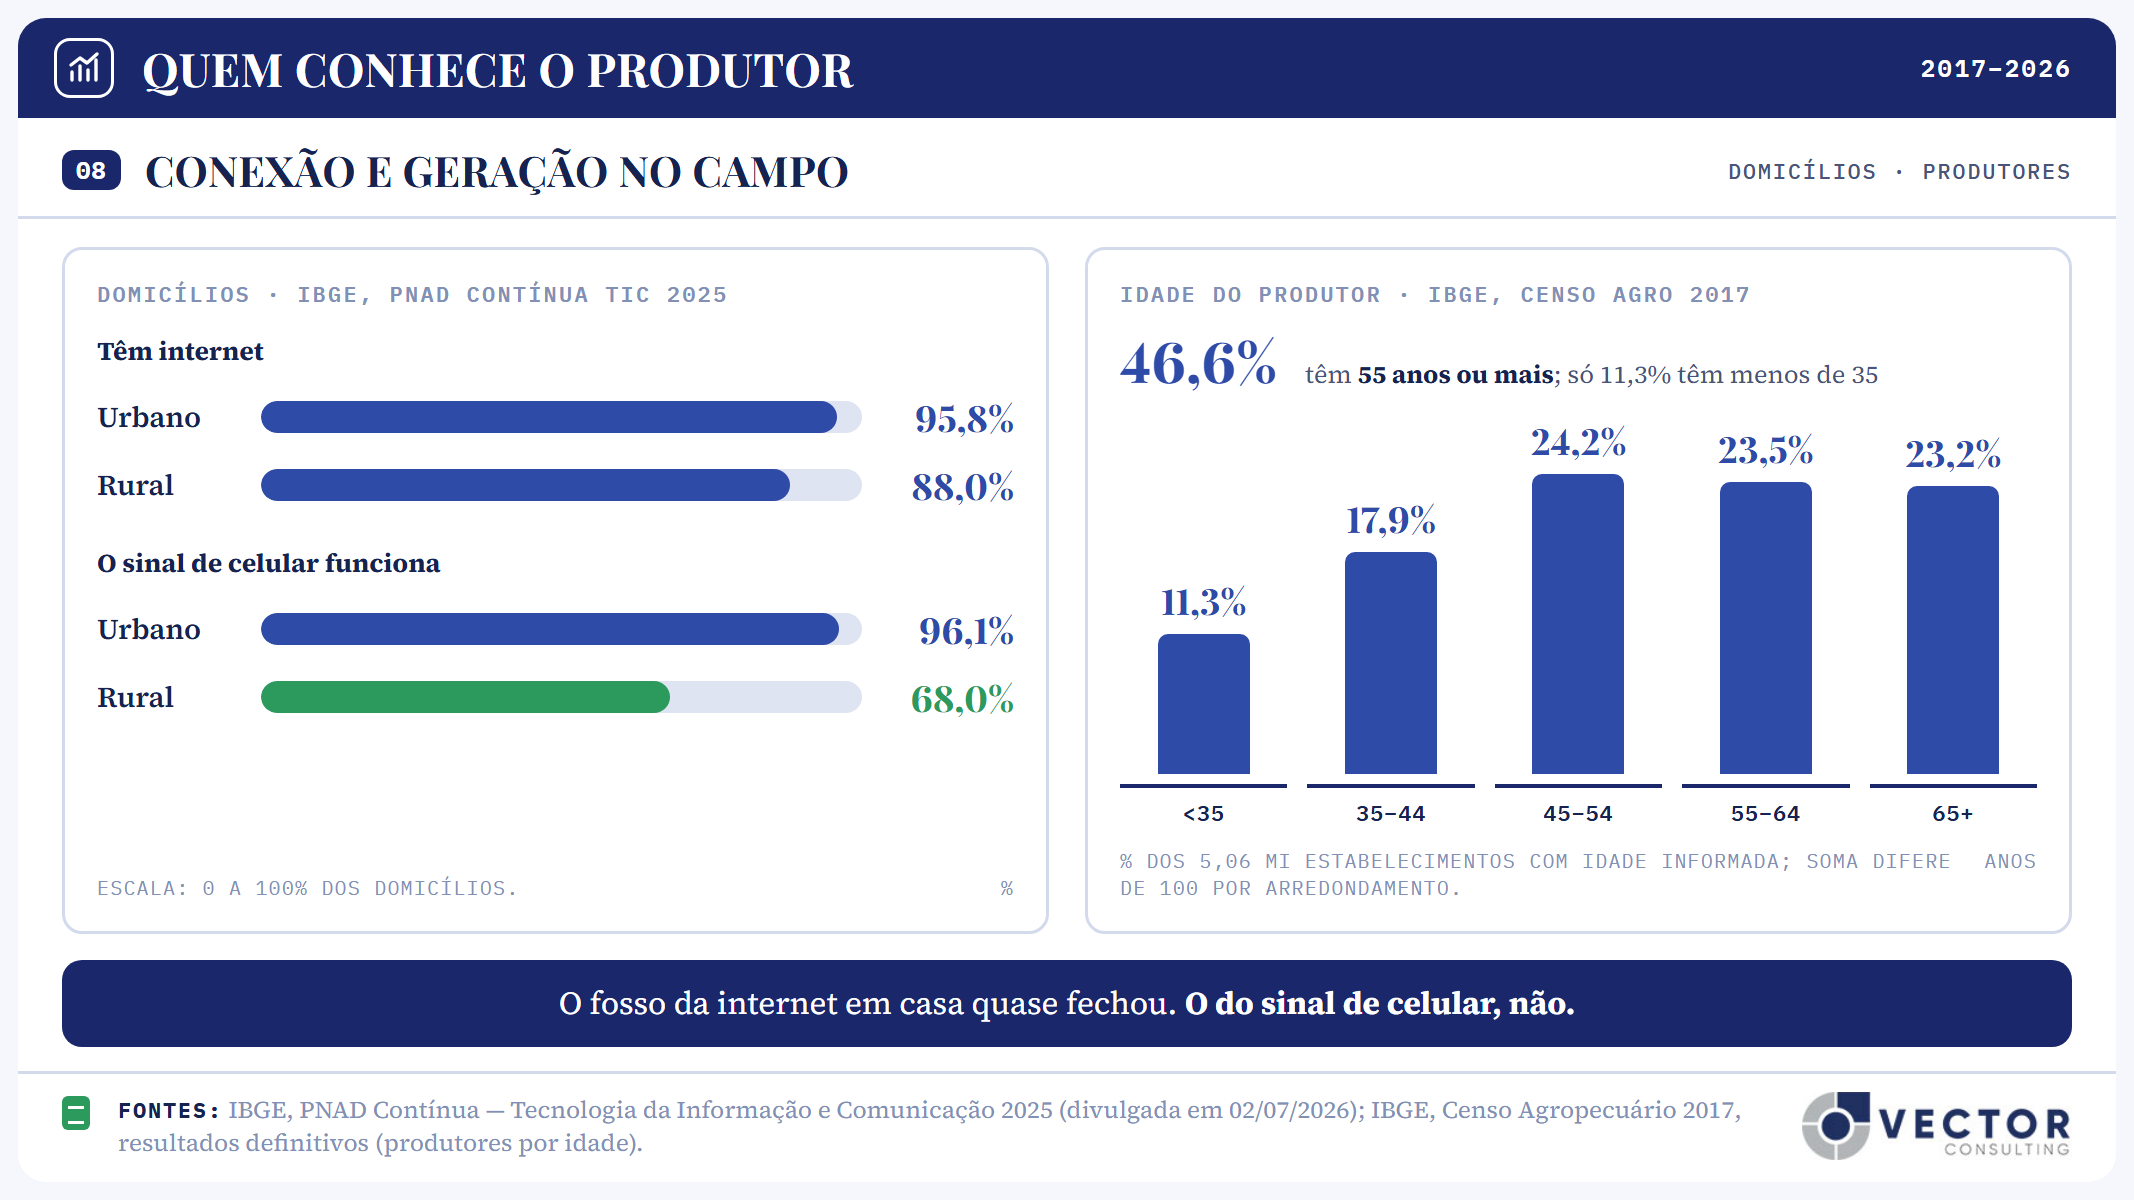
Gráfico 8 — Acesso à internet e sinal de celular nos domicílios rurais e urbanos, e idade dos produtores. Fontes: IBGE, PNAD Contínua TIC 2025 (jul/2026); IBGE, Censo Agropecuário 2017.
A resposta, portanto, é: depende de quem se mexer. O produtor não é avesso à tecnologia. Ele usa o que resolve um problema dele. Se a cadeia digitalizar tudo ao redor dele e só extrair dados, ele será o elo menos digitalizado — e o menos informado sobre a própria operação. Se alguém lhe devolver informação útil em troca dos dados, ele se digitaliza rápido, porque passa a ter motivo.
O que fazer agora
A inteligência sobre o produtor não começa com um projeto de inteligência artificial. Começa com arrumação e com uma decisão de negócio: o que a empresa quer saber sobre o produtor, para decidir o quê.
Para cooperativas, o movimento é unificar a visão do cooperado e devolver a ele informação sobre a própria fazenda. Para revendas, é transformar a relação do agrônomo em registro estruturado e usar esse registro na decisão de crédito. Para bancos e seguradoras, é trocar parte da análise de garantia por análise de histórico, com consentimento. Para a indústria, é parar de depender só do relatório do distribuidor para saber quem é o seu cliente final.
Nos próximos 90 dias
- Conte quantos cadastros diferentes existem para o mesmo produtor nos seus sistemas — ERP, CRM, crédito, balança, assistência técnica. Esse número mede a distância até a primeira camada.
- Escolha um código único de produtor e de propriedade e defina quem é o dono desse cadastro na empresa.
- Liste os dados que você já tem e não usa para decidir: notas, pedidos, entregas, títulos, histórico de atraso, visitas técnicas. Em geral, a maior parte do valor está aí.
- Estude o compartilhamento de dados do Sicor previsto na Resolução BCB 204. Para quem concede crédito ou vende a prazo, é o atalho mais barato para completar o retrato financeiro do produtor, sempre com autorização dele.
- Defina o que o produtor recebe em troca: um relatório de custo por hectare, uma comparação com a média da região, um limite de crédito mais rápido. Sem contrapartida clara, o consentimento não se sustenta.
A terra continua sendo o chão de tudo. Mas, na próxima safra e nas seguintes, quem souber mais sobre o produtor vai chegar antes com o crédito, o insumo e a proposta certa.
A próxima fronteira agrícola não está no mapa. Está no histórico de cada produtor.
Fontes
- Ag Data Transparent / American Farm Bureau Federation. Privacy and Security Principles for Farm Data, 2014, atualizados em 2024.
- AgroGalaxy. Fato Relevante sobre o pedido de recuperação judicial, 18/09/2024.
- ANBC — Associação Nacional dos Bureaus de Crédito. Cinco anos do Cadastro Positivo, 08/08/2024.
- Andav e Cepea-Esalq/USP. 11ª Pesquisa Nacional da Distribuição, notícia de 13/08/2026.
- Banco Central do Brasil. Matriz de Dados do Crédito Rural (Sicor), safras 2023/24 a 2025/26, extração de 23/09/2026 (somas por ano-safra, valores nominais).
- Banco Central do Brasil. Resolução BCB nº 204, de 22/03/2022.
- Câmara dos Deputados. Projeto de Lei 3.123/2025, ficha de tramitação.
- CMN/Banco Central. Resolução CMN 4.870/2020, na redação da Resolução CMN 4.927/2021.
- CONFAZ. Ajuste SINIEF 27/24, de 06/12/2024.
- Embrapa, Sebrae e Inpe. Pesquisa Agricultura Digital no Brasil, 2020, divulgada pela Agência Sebrae em 10/08/2020.
- Embrapa, SP Ventures e Homo Ludens. Radar Agtech Brasil 2025.
- IBGE. Censo Agropecuário 2017, resultados definitivos (tabelas 6755, 6779, 6781, 6962 e resultados de produtores).
- IBGE. PNAD Contínua — Tecnologia da Informação e Comunicação 2025, divulgada em 02/07/2026.
- Lavoro Limited. Form 6-K sobre o plano de recuperação extrajudicial, jun/2025.
- MAPA. Boletim de Finanças Privadas do Agro, jul/2026.
- McKinsey & Company. Why Brazilian farmers are doubling down on productivity, 08/01/2025.
- Open Finance Brasil. Dashboard do Cidadão, consentimentos ativos, semana de 28/08/2026.
- Scot Consultoria. Levantamento de preços de terras, jul/2019 a jul/2024, publicado em 16/01/2025.
- Sistema OCB. AnuárioCoop 2026, ramo agropecuário.