
O Brasil deve fechar o ciclo 2025/26 com 361,7 milhões de toneladas de grãos. Tirar essa produção da fazenda custa cada vez mais caro — e boa parte do problema não está no asfalto, está na sala de reunião.
Em janeiro deste ano, levar uma tonelada de soja de Mato Grosso até Miritituba custava R$ 260. Duas semanas depois, com os arredores do porto congestionados, a mesma rota era negociada a R$ 330 — 27% a mais. Mesma carga, mesma estrada, mesmo caminhão. O que mudou foi o calendário, e o fato de que praticamente todo mundo decidiu escoar ao mesmo tempo.
Quem já tentou fechar frete na terceira semana de fevereiro conhece a cena. O produtor liga para a transportadora, a transportadora liga para o agregado, o agregado diz que já está carregando para outro, e o preço sobe enquanto a conversa acontece. Em fevereiro, segundo o Boletim Logístico da Conab, os fretes subiram em média de 5% a 15% no país, com picos acima de 50% em regiões produtoras. Em Mato Grosso, a alta chegou a 19% no mês.
E o destino pesa tanto quanto a data. No mesmo 9 de janeiro, o painel do Imea mostrava que, saindo de Sorriso, levar soja a Paranaguá custava R$ 446,09 por tonelada — 3,4 vezes o frete até Cuiabá.
Todo ano é assim. E todo ano o setor trata isso como se fosse uma surpresa.
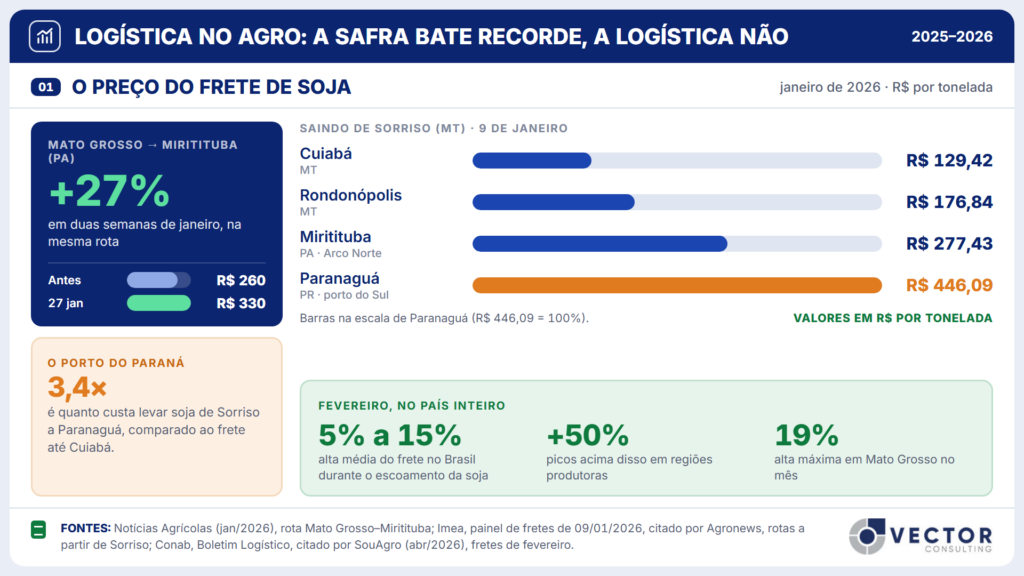
Gráfico 1 — Frete rodoviário de soja em janeiro de 2026. Fontes: Notícias Agrícolas (rota Mato Grosso–Miritituba); Imea, painel de 09/01/2026, citado por Agronews (rotas a partir de Sorriso).
O que é, de fato, a cadeia logística do agro
Quando um diretor fala em “logística”, normalmente está pensando em caminhão. A cadeia é bem maior do que isso, e é justamente nas juntas entre um elo e outro que o dinheiro desaparece.
Na prática, o grão percorre seis estágios até virar receita:
- Lavoura → unidade de recebimento. Transporte rural, geralmente em estrada não pavimentada, com carreta bitrem ou caçamba, muitas vezes com frota própria ou terceiros locais sem contrato formal.
- Recebimento e pré-limpeza. Balança, classificação, secagem, aeração. É aqui que se define se o grão vai poder esperar preço ou vai ter que sair correndo.
- Armazenagem. Silo próprio, armazém de cooperativa, armazém de trading ou — quando falta tudo isso — o caminhão parado na fila servindo de silo improvisado.
- Transbordo. Rodovia para ferrovia ou hidrovia, nos terminais do Arco Norte, em Rondonópolis, nos terminais do Tietê-Paraná.
- Corredor de exportação. Ferrovia, hidrovia ou os 2 mil quilômetros de asfalto que ainda ligam o Centro-Oeste aos portos do Sul.
- Porto. Fila de navio, janela de embarque, demurrage, e a pressa de última hora que encarece tudo.
Cada estágio tem dono diferente, sistema diferente e indicador diferente. O produtor mede saca colhida. A transportadora mede viagem faturada. O armazém mede tonelada movimentada. O terminal mede prancha embarcada. Ninguém mede a coisa inteira.
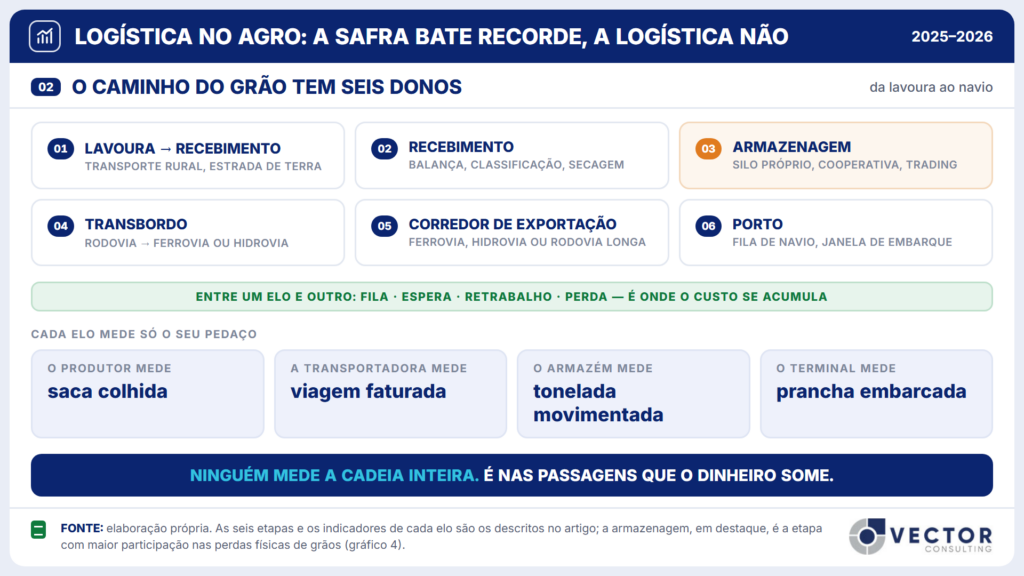
Figura 2 — As seis etapas da cadeia logística de grãos e os pontos de passagem entre elos. Fonte: elaboração do autor.
É por isso que o custo logístico brasileiro consome 15,5% do PIB, segundo o estudo anual do ILOS. Para efeito de comparação, esse mesmo indicador era de 10,4% em 2014. Em uma década, a logística ficou cinco pontos percentuais do PIB mais cara — e não foi por falta de aviso.
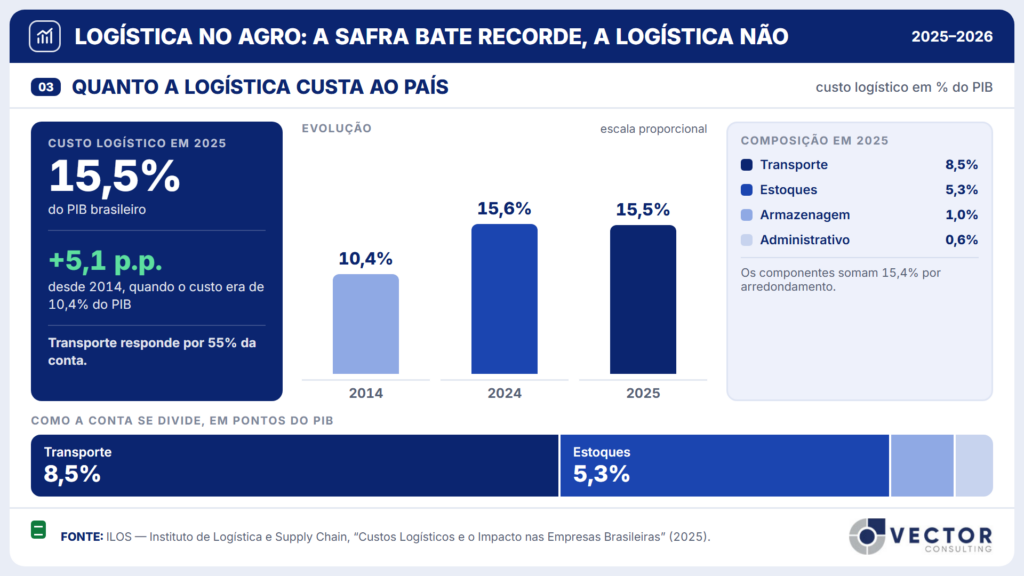
Gráfico 3 — Custo logístico como percentual do PIB e sua composição em 2025. Fonte: ILOS, “Custos Logísticos e o Impacto nas Empresas Brasileiras” (2025).
Como o setor opera hoje — e por que isso sai caro
Se você entrar em dez operações logísticas do agro brasileiro, vai encontrar mais ou menos o mesmo conjunto de práticas:
Frete fechado no spot, no calor da hora. A maior parte do volume é contratada semana a semana, em plena alta sazonal, sem contrato de longo prazo e sem compromisso de capacidade. Compra-se caro porque se compra tarde.
Planilha como sistema de gestão. Programação de cargas em Excel, confirmação por WhatsApp, canhoto em papel. Funciona — até o dia em que o responsável tira férias.
Sistemas que não conversam. Boa parte das empresas já tem ERP, muitas têm TMS, algumas têm WMS e telemetria. O gargalo migrou: hoje o problema não é adotar tecnologia, é a governança e a integração dos dados que os sistemas já instalados produzem. Sem isso, cada relatório mostra um número diferente e ninguém confia em nenhum.
Terceirização sem gestão. Contratar transportador autônomo não é problema. Contratar sem medir desempenho, sem histórico de pontualidade, sem controle de avaria e sem plano B — isso é.
Decisão por urgência. A pauta da reunião de segunda-feira é o caminhão que quebrou no sábado. A pauta do mês que vem é o caminhão que vai quebrar.
O resultado dessas práticas aparece na conta — e nem sempre onde se espera. Pelo estudo de perdas coordenado pela Conab, a armazenagem responde por 21,67% das perdas físicas de grãos na logística; o transporte rodoviário, por 13,31%. Só no trajeto curto, da lavoura ao armazém, perde-se de 0,20% a 0,50% da carga. Não é fruto do acaso: é o preço de operar no improviso.
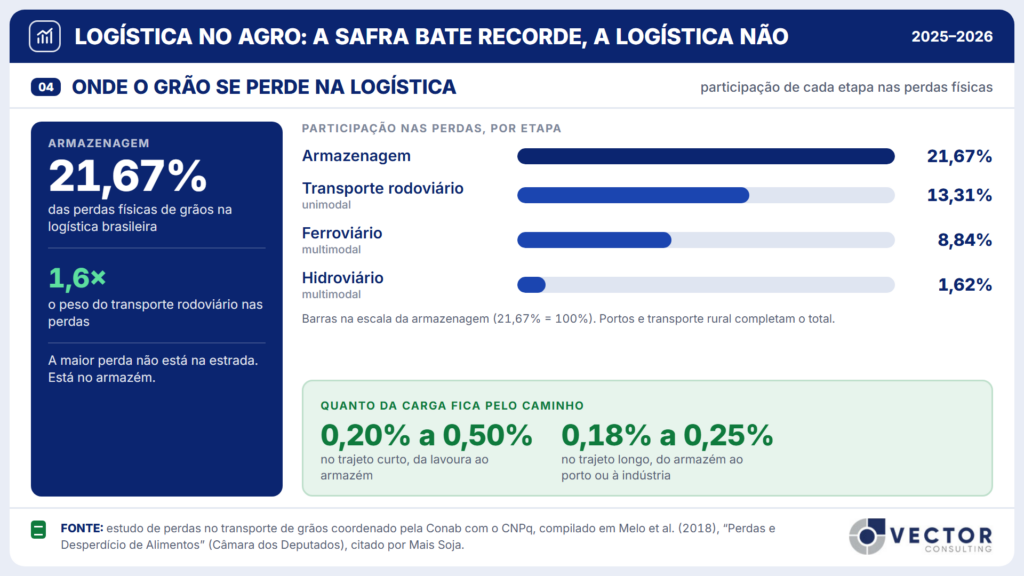
Gráfico 4 — Participação de cada etapa nas perdas físicas de grãos. Fonte: estudo coordenado pela Conab com o CNPq, compilado em Melo et al. (2018), citado por Mais Soja.
Planejamento: o que existe e o que deveria existir
O que a maioria chama de planejamento logístico é, na verdade, programação. Programação é decidir quais caminhões saem amanhã. Planejamento é decidir, em setembro, quanto de capacidade a empresa terá em março.
A diferença tem consequência financeira direta.
Quem planeja compra capacidade na entressafra, quando o mercado está frouxo. Quem programa compra no pico, junto com todo mundo.
Um ciclo de planejamento decente no agro tem três horizontes:
| Horizonte | Pergunta que responde | Quem decide |
|---|---|---|
| Estratégico (12–36 meses) | Onde construir armazém? Qual corredor priorizar? Frota própria ou terceirizada? | Diretoria |
| Tático (3–12 meses) | Quanto contratar de frete no ano? Qual o mix entre spot e contrato? Qual a curva de escoamento mês a mês? | Gerência |
| Operacional (1–30 dias) | Quais cargas, quais rotas, quais janelas, quais motoristas? | Coordenação |
Na prática, quase todas as empresas fazem bem o terceiro nível, razoavelmente o primeiro (porque envolve CAPEX e passa pelo conselho) e simplesmente não fazem o segundo. O tático é o elo perdido — e é exatamente onde a margem mora.
O que deveria existir e raramente existe: um plano de escoamento anual, revisado mensalmente, que amarre estimativa de produção, capacidade de armazenagem própria e de terceiros, contratos de frete, janelas portuárias e curva de preço. Isso é S&OP aplicado ao agro. Não é sofisticado, não exige software caro e cabe em uma reunião mensal de duas horas. Falta é disciplina para fazer.
Em campo. Numa operação do agro acompanhada pela Vector Consulting, o redesenho do planejamento de transbordo tirou R$ 0,30 do frete por saca — cerca de R$ 16 milhões no total.
Armazenagem: o gargalo que não se vê do escritório
Aqui está o número mais desconfortável do setor. O Brasil tem capacidade estática para guardar 61,7% da produção de grãos. O déficit chegou a 134,1 milhões de toneladas — e essa conta foi feita sobre uma safra estimada em 353,4 milhões. A Conab já projeta 361,7 milhões.
Nas regiões que mais produzem, o quadro é pior. Mato Grosso consegue armazenar 50,5% do que colhe. O Matopiba, 44,1%.
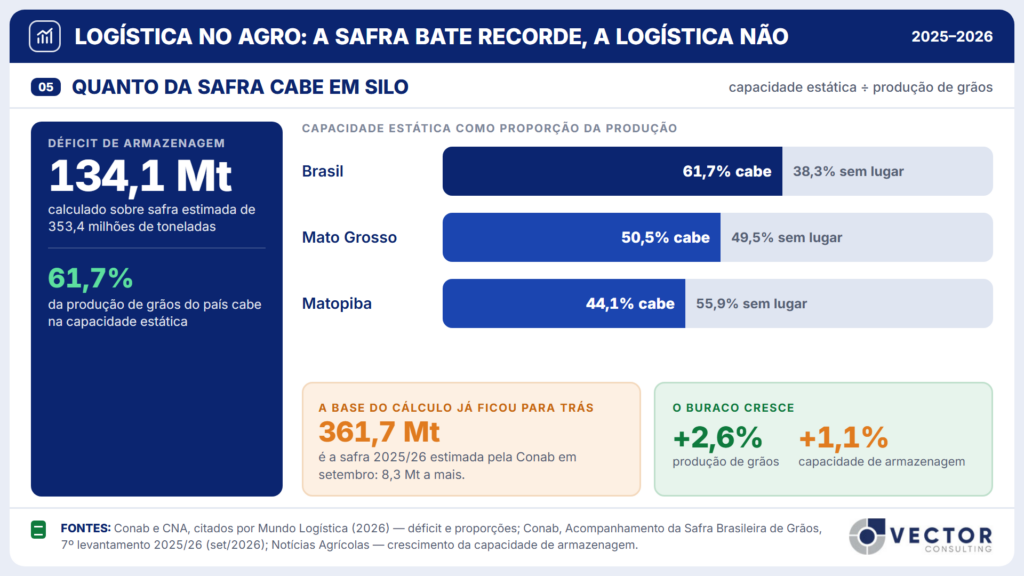
Gráfico 5 — Capacidade estática de armazenagem como proporção da produção de grãos. Fontes: Conab e CNA, citados por Mundo Logística (2026); Conab, 7º levantamento da safra 2025/26.
A capacidade de armazenagem cresceu 1,1% no último levantamento. A produção, 2,6%. O buraco aumenta todo ano, mesmo com investimento acontecendo.
O que isso significa na operação, traduzido:
- Quem não tem silo, vende na colheita. E na colheita o preço é o pior do ano.
- O caminhão vira silo. Frota parada em fila é capital imobilizado e diária paga sem transporte acontecendo.
- A janela de secagem vira gargalo. Grão úmido não espera. Ou seca, ou perde.
- O frete sobe duas vezes. Uma pela demanda, outra pela ineficiência do ciclo de carga e descarga.
Armazém próprio não é a resposta para todo mundo — é um ativo caro, de retorno longo, que só faz sentido com escala e giro. Mas a decisão precisa ser tomada com número na mesa, comparando o custo de capital do silo contra o desconto de colheita, o custo de armazenagem de terceiros e o frete evitado. Na maioria das empresas essa conta nunca foi feita de forma estruturada. É intuição contra um investimento de milhões.
A safra manda no calendário — e no preço
O agro tem uma característica que nenhum outro setor logístico enfrenta com a mesma intensidade: a demanda não se distribui, ela se concentra. Entre fevereiro e março, a colheita da soja joga dezenas de milhões de toneladas na estrada ao mesmo tempo. Depois vem a safrinha de milho. Depois, um vale.
A consequência é uma curva de preço de frete que todo mundo conhece e quase ninguém usa a favor:
- Cotações máximas em janeiro e fevereiro, sustentadas até março.
- Altas de 5% a 15% na média nacional, com picos acima de 50% nas regiões produtoras.
- E — detalhe que mudou nos últimos anos — a entressafra já não devolve o preço ao patamar anterior. O piso subiu.
Chuva atrasa colheita, colheita atrasada comprime o escoamento em menos semanas, e a compressão encarece tudo. É um sistema que amplifica qualquer desvio.
Quem trata sazonalidade como risco gerenciável faz três coisas: contrata parte da capacidade fora do pico, escalona a saída da fazenda usando armazenagem como amortecedor, e negocia contratos com cláusula de volume mínimo garantido em troca de preço. Quem trata como fatalidade paga o spot de fevereiro, reclama e repete no ano seguinte.
O que a operação registra — e o que ela deixa de registrar
Pergunte a um gerente de logística quantas viagens a frota fez no mês passado. Ele responde na hora. Pergunte quantas horas o caminhão ficou parado em fila esperando descarga, e o que causou cada parada. O silêncio costuma ser longo.
Essa é a diferença entre registro contábil e registro gerencial. A maioria das operações registra bem o que precisa para faturar e para o fisco. Registra mal — ou não registra — o que precisaria para gerir.
| O que quase toda operação já registra | O que falta registrar (e muda a gestão) |
|---|---|
| Nota fiscal, CT-e, MDF-e | Tempo de fila na origem e no destino, com motivo |
| Quilometragem total | Km rodado vazio vs. carregado, por rota |
| Volume faturado por viagem | Ocupação real do veículo (peso e cubagem) |
| Gasto total com combustível | Consumo por veículo, por rota e por motorista (km/l) |
| Ordem de serviço de oficina | Motivo da parada, componente, se foi preventiva ou corretiva, tempo de indisponibilidade |
| Compra de pneus | Vida do pneu por posição, km acumulado, número de recapagens, CPK |
| Ocorrência de avaria | Causa raiz da avaria e responsável pelo elo |
| Entrega realizada | Aderência à janela programada (OTIF) |
Repare no padrão: a coluna da esquerda é o que o sistema exige. A da direita é o que o negócio precisa. Nenhum dos itens da direita é difícil de coletar — a maioria já está em telemetria, balança, portaria ou ordem de serviço. Está lá, solta, sem ninguém transformar em decisão.
Em campo. Em outra operação, medir ocupação e quilômetro vazio mudou o uso da frota própria. O melhor aproveitamento dos veículos que a empresa já tinha reduziu cerca de R$ 10 milhões em frete.
Um atalho prático: comece registrando motivo. Motivo da parada, motivo da fila, motivo do atraso, motivo da avaria.
Um campo de motivo bem preenchido, com lista fechada de opções e revisão semanal, produz mais gestão em noventa dias do que a maioria dos projetos de BI produz em um ano.
Combustível: 35% do custo e nenhuma previsibilidade
O diesel responde, em média, por 35% do custo operacional das transportadoras brasileiras, segundo a NTC&Logística. É o maior item isolado da estrutura — e o menos controlável.
O ano de 2026 ilustra bem o problema. Pelo monitoramento da TruckPag, o S10 saiu de R$ 5,78 por litro em janeiro para R$ 6,45 em agosto, alta acumulada de 11,6%. No caminho, bateu R$ 7,13 em abril, recuou por quatro meses seguidos e voltou a subir na primeira semana de setembro. A ANP, com metodologia própria, registrou R$ 7,13 na semana de 18 de setembro — o maior valor desde maio. Não é uma tendência, é uma serra.
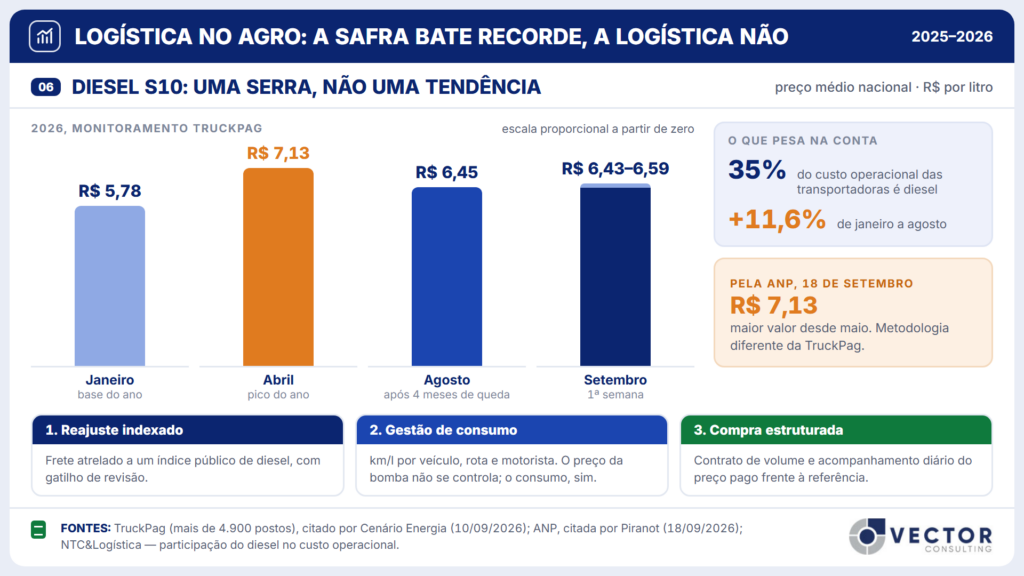
Gráfico 6 — Preço médio nacional do diesel S10 em 2026. Fonte: TruckPag, citado por Cenário Energia (10/09/2026).
Para quem fecha frete com preço fixo por seis meses, essa oscilação é margem evaporando sem que ninguém perceba, porque o efeito aparece diluído em centenas de viagens.
Três medidas resolvem boa parte do problema, e nenhuma é complexa:
1. Cláusula de reajuste automática. Contratos de frete atrelados a um índice público de diesel, com gatilho de revisão a cada variação acima de um percentual definido. Isso transfere o risco de preço para quem consegue precificá-lo, em vez de deixá-lo parado no meio da relação comercial.
2. Gestão de consumo, não de preço. A empresa não controla o preço da bomba, mas controla o km/l. Diferenças de 15% a 20% no consumo entre motoristas da mesma frota, no mesmo veículo e na mesma rota, são comuns e raramente medidas. Telemetria com acompanhamento de condução — aceleração brusca, marcha lenta excessiva, velocidade — costuma pagar o próprio investimento no primeiro ano.
3. Compra estruturada. Contrato de abastecimento com volume, base própria quando a escala justifica, e acompanhamento diário do diferencial entre o preço pago e a referência de mercado.
Em campo. A troca da compra pulverizada por contratos de fornecimento, com volume definido e acompanhamento diário do diferencial, reduziu o custo de combustível em cerca de 10%.
O ponto central: combustível não é um custo a ser lamentado. É uma variável a ser gerida, com indicador semanal e dono.
Elétricos: 0,4% da frota e um começo que já é real
Caminhão elétrico ainda é exceção no Brasil — representa cerca de 0,4% da frota em circulação, segundo estudo da Mirow & Co. As projeções para 2030 vão de 1,9% a algo entre 6% e 8%, conforme o cenário. Mas o elétrico parou de ser assunto de feira e virou decisão de compra.
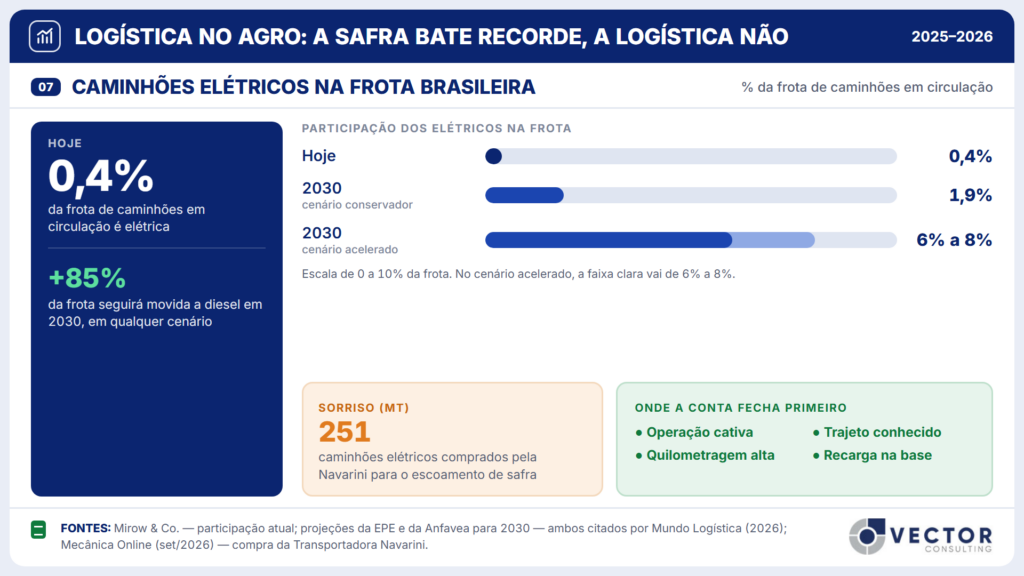
Gráfico 7 — Participação dos elétricos na frota de caminhões, hoje e em cenários para 2030. Fontes: Mirow & Co.; projeções da EPE e da Anfavea, citadas por Mundo Logística (2026).
O sinal mais claro veio de dentro do agro. A Transportadora Navarini, de Sorriso (MT), comprou 251 caminhões elétricos para o escoamento de safra — a maior aquisição de pesados elétricos rodoviários já registrada na América Latina. Uma fabricante chinesa anunciou plano de vender R$ 500 milhões em caminhões elétricos para o agronegócio brasileiro. Marcas novas estão lançando modelos de distribuição urbana e testando cavalos mecânicos elétricos no mercado nacional.
Onde a eletrificação faz sentido primeiro é bastante previsível: operação cativa, trajeto conhecido, quilometragem alta e recarga na base. Isso descreve muito bem a rota interna de fazenda, o transbordo entre unidade de recebimento e armazém, a distribuição de insumos regional e o ciclo curto de terminal. Descreve muito mal o Sorriso–Santos.
Para o gestor que está montando plano de renovação de frota, quatro recomendações:
- Decida por TCO, não por preço de aquisição. O elétrico custa mais na compra e menos por quilômetro. A conta muda conforme a utilização — abaixo de um certo volume de km/ano, não fecha.
- Comece por um ciclo cativo e mensurável. Um lote piloto em rota interna dá dado real de consumo, disponibilidade e manutenção em doze meses.
- Trate a recarga como ativo logístico. Potência disponível no pátio, tempo de recarga e janela operacional são restrições de programação, não detalhe de engenharia elétrica.
- Não espere a infraestrutura pública. No agro, a vantagem é justamente ter pátio próprio e energia contratada. Quem depende de corredor de recarga vai esperar anos.
A visão realista de futuro: nos próximos cinco anos, o elétrico domina o ciclo curto e cativo; o diesel segue no longo curso; e o ganho maior, no meio do caminho, vem de gestão de consumo e de rota — não de troca de motorização.
Manutenção: o custo que só aparece quando o caminhão para
Manutenção corretiva pode elevar o custo de manutenção em até 30% em comparação com a preventiva, segundo o Departamento de Energia dos Estados Unidos. E esse é só o custo visível. O custo invisível é o caminhão parado no pico da safra, quando cada dia de indisponibilidade vale o frete mais caro do ano.
Dados atribuídos à Anfavea indicam que frotas com manutenção em dia reduzem de 30% a 40% o custo total de reparo ao longo da vida útil do veículo. Não existe um percentual ideal de corretiva que sirva para toda frota — a referência certa é o histórico da própria operação. Mas para comparar com o histórico, é preciso ter histórico.
O que se vê no campo é quase o inverso. Manutenção é tratada como conserto, não como programa. Falta plano por quilometragem, falta histórico por componente, falta análise de reincidência. Quando existe plano, ele é ignorado na safra — porque “não dá para parar caminhão agora”. Aí o caminhão para sozinho, na estrada, no pior momento possível.
Quatro indicadores bastam para virar esse jogo:
- Disponibilidade da frota (% do tempo apto a rodar), medida semanalmente.
- Relação preventiva/corretiva, em valor e em número de ordens.
- MTBF por componente — o que quebra, com que frequência, em quais veículos.
- Custo de manutenção por quilômetro, por veículo e por idade de frota.
Nenhum deles exige sistema novo. Todos exigem que a ordem de serviço seja preenchida com motivo e componente. Voltamos ao ponto do registro.
Em campo. Num plano de manutenção preventiva construído a partir do histórico de falhas por componente, a economia projetada com a queda das corretivas é da ordem de R$ 4 milhões.
Pneus: o segundo maior custo, gerido como material de consumo
Depois do combustível, pneu é o maior gasto do frotista. E é, disparado, o item mais mal gerido da operação — porque chega como compra, é lançado como despesa e some do controle no momento em que é montado no veículo.
O indicador que resolve isso tem nome e é simples: CPK, custo por quilômetro. Divide-se o custo total do pneu ao longo de toda a vida útil — valor do pneu novo, mais cada recapagem, mais montagem, alinhamento, balanceamento e reparos — pela quilometragem total percorrida em todas essas vidas.
A conta desmonta a lógica de comprar pelo menor preço. Um pneu de R$ 1.200 que roda 60 mil km custa R$ 0,02 por quilômetro. Um de R$ 900 que roda 30 mil km custa R$ 0,03. O mais barato na nota fiscal sai 50% mais caro na estrada.
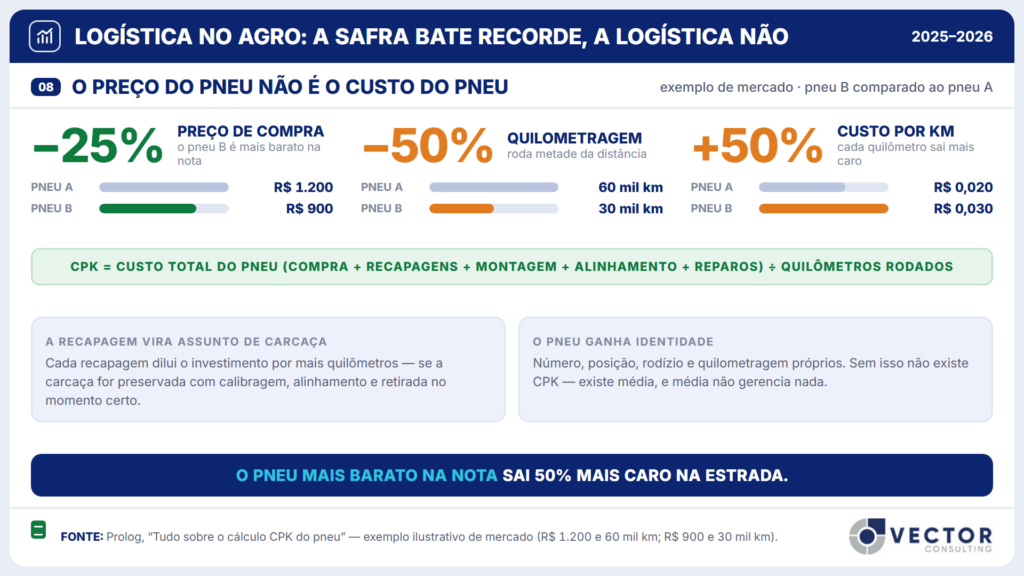
Gráfico 8 — Preço de compra e custo por quilômetro em um exemplo de mercado. Fonte: Prolog, “Tudo sobre o cálculo CPK do pneu”.
Duas consequências práticas aparecem assim que a empresa passa a medir CPK:
A recapagem deixa de ser assunto de preço e vira assunto de carcaça. Cada recapagem dilui o investimento inicial por mais quilômetros e derruba o CPK. Mas isso só se sustenta se a carcaça for preservada, o que depende de calibragem, alinhamento e retirada no momento certo. Rodar o pneu “até o fim” destrói a carcaça e elimina a economia.
O pneu ganha identidade. Cada pneu passa a ter número, posição, histórico de rodízio e quilometragem própria. Sem isso, não existe CPK — existe média, e média não gerencia nada.
Em campo. Numa frota que passou a tratar pneu como ativo — critério de retirada, controle por posição e compra programada —, o custo caiu cerca de 20%.
Olhando para frente, dois movimentos pressionam esse custo: a alta dos insumos importados, que segue o câmbio, e o aumento da carga por eixo em combinações maiores, que acelera o desgaste. A boa notícia é que o CPK é um dos poucos indicadores logísticos em que a melhora depende quase inteiramente de disciplina interna — calibragem semanal, alinhamento em dia e critério de retirada. Custa pouco e responde rápido.
Formação: falta gente, e falta o tipo certo de gente
Entidades do transporte estimam um déficit de cerca de 120 mil motoristas profissionais no país. Pelos dados da Senatran, o Brasil perdeu 1,1 milhão de condutores profissionais entre 2013 e 2023 — uma queda de 20%. Em pesquisa da ABOL divulgada em julho, 88,9% dos operadores logísticos associados relataram dificuldade para ampliar ou manter o quadro de motoristas, com a falta de mão de obra qualificada como principal entrave.
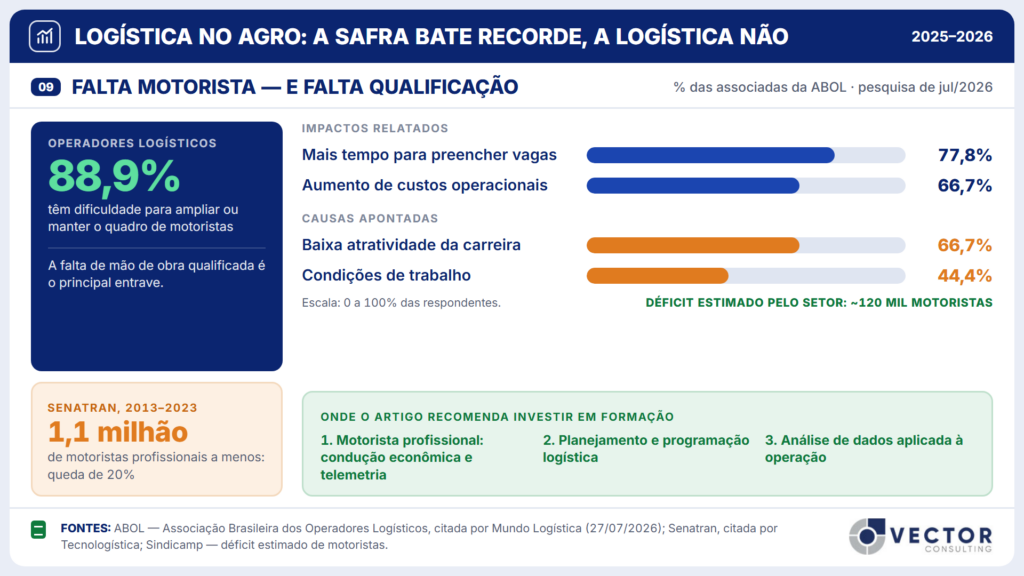
Gráfico 9 — Impactos e causas da escassez de motoristas, em % das associadas que responderam à pesquisa. Fonte: ABOL, citada por Mundo Logística (27/07/2026).
Repare na palavra: qualificada. O problema não é apenas quantidade. É que o perfil exigido mudou e a formação não acompanhou.
A frota de hoje tem telemetria, câmbio automatizado, gestão de consumo embarcada e exigências de documentação eletrônica. O armazém tem endereçamento e inventário cíclico. A programação de cargas é feita com roteirizador. Nada disso se aprende no mesmo treinamento que se dava há quinze anos.
Onde vale a pena colocar dinheiro de formação, em ordem de retorno:
1. Formação e retenção de motorista profissional. Não só CNH e curso obrigatório — condução econômica, uso de telemetria, procedimento de carga e descarga, checklist e segurança. Com um detalhe que o setor evita encarar: sem melhorar condição de trabalho, tempo de espera e previsibilidade de escala, treinar motorista é encher balde furado.
2. Planejamento e programação logística. O cargo que praticamente não existe formalmente no agro brasileiro e que responde pelo elo tático que falta. Formar planejadores — demanda, capacidade, S&OP, contrato de frete — é o investimento de maior alavancagem hoje.
3. Análise de dados aplicada à operação. Não cientista de dados. Analista que saiba tirar número de TMS, telemetria e balança, montar indicador confiável e apresentar para decisão. A lacuna entre “temos os dados” e “usamos os dados” é ocupada por essa pessoa.
4. Manutenção e gestão de ativos. Planejador de manutenção, técnico em diagnóstico eletrônico, gestão de pneus. Áreas com escassez crônica e retorno imediato em disponibilidade de frota.
5. Gestão de armazenagem de grãos. Secagem, aeração, controle de qualidade, conservação. Perdas de armazenagem respondem por parcela relevante do desperdício da cadeia, e isso é formação técnica, não sorte.
6. Compras e contratos de frete. Negociação estruturada, indexação, gestão de fornecedor. Hoje o frete é negociado por quem tem telefone, não por quem tem método.
Um programa de formação sério em uma empresa de porte médio não custa mais que dois caminhões. E rende mais.
O gestor logístico brasileiro — e o que precisa mudar
Esta é a parte incômoda, mas é onde está o maior retorno disponível.
O perfil predominante do gestor logístico no agro brasileiro é o do profissional que cresceu na operação. Conhece a estrada, conhece o motorista, resolve problema com um telefonema e tem uma agilidade que nenhum sistema substitui. É uma qualidade real.
O problema é que essa mesma qualidade virou o teto da função. Três padrões se repetem:
Gestão por urgência. O dia do gestor é definido pelo que quebrou. Ele é recompensado por apagar incêndio — e, como é bom nisso, o incêndio nunca deixa de acontecer. A organização premia a reação e nunca cobra a prevenção que teria evitado o problema.
Indicadores frouxos. Existe painel. Existe relatório. Mas os indicadores medem volume (quantas viagens, quantas toneladas) em vez de medir desempenho (custo por tonelada-quilômetro, OTIF, disponibilidade, ocupação, km vazio). Volume responde “o quanto fizemos”. Desempenho responde “o quanto desperdiçamos”. São perguntas diferentes.
Ausência de horizonte. Pergunte a um gestor logístico do agro qual é a capacidade contratada dele para março do ano que vem. A resposta honesta, na maioria dos casos, é que ninguém perguntou isso antes.
Nada disso é falha de caráter. É consequência direta de como a função foi desenhada: cobra-se resultado diário de um cargo que precisaria entregar resultado anual.
Enquanto o diretor cobrar o gestor pela crise resolvida na sexta-feira, e não pela crise que não aconteceu, o ciclo continua.
Mudar isso depende da diretoria, não do gestor. Depende de colocar planejamento na descrição do cargo, meta anual no bônus, e indicador de desempenho — não de volume — no painel da reunião mensal.
O que fazer a partir de segunda-feira
Recomendações que cabem no orçamento atual e não dependem de obra pública:
Nos próximos 90 dias
- Escolha cinco indicadores e só cinco: custo por tonelada transportada, disponibilidade de frota, km rodado vazio, aderência à janela programada (OTIF) e CPK de pneu. Publique semanalmente. Sem exceção.
- Implante campo de motivo obrigatório, com lista fechada, em parada de veículo, fila e avaria. Revise os motivos toda sexta-feira, com o time inteiro na sala.
- Levante o custo real de armazenagem e compare com o desconto de venda na colheita. Se você nunca fez essa conta, ela vai surpreender.
- Faça o inventário de pneus da frota, com número, posição e quilometragem. É trabalhoso uma vez e barato depois.
Nos próximos 12 meses
- Construa o plano tático de escoamento — mês a mês, 12 meses à frente — e revise mensalmente com comercial, produção e logística na mesma mesa.
- Migre parte do frete do spot para contrato com cláusula de reajuste indexada ao diesel e volume mínimo garantido.
- Transforme manutenção em programa: plano por quilometragem, meta de relação preventiva/corretiva e disponibilidade acompanhada semanalmente.
- Coloque uma pessoa dedicada a planejamento logístico. Não acumulada com operação. Se a empresa não comporta um cargo, comporta metade de um — mas o horizonte precisa ter dono.
- Rode um piloto de eletrificação em ciclo cativo, com medição séria de TCO. Doze meses de dado próprio valem mais que qualquer estudo de fabricante.
O recado
O Brasil vai colher mais no ano que vem. Isso está praticamente contratado — área plantada cresceu 1,7% e a produtividade segue subindo. O que não está contratado é a capacidade de escoar essa produção sem entregar margem para a estrada.
A infraestrutura pública vai melhorar devagar, como sempre melhorou. Mas a parte da conta que depende de gestão — planejamento tático, registro de operação, manutenção programada, gestão de pneu e de consumo, formação de gente — está inteira nas mãos das empresas, hoje, sem esperar leilão de concessão nem orçamento da União.
O gargalo mais caro do agro brasileiro não fica em Miritituba nem em Paranaguá. Fica na diferença entre o que a operação sabe e o que ela registra.
Os resultados marcados como “Em campo” foram apurados em projetos distintos, em operações e períodos específicos. Não representam média setorial nem promessa de desempenho. O resultado da manutenção preventiva é projeção, não valor realizado.
Fontes
- ILOS — Instituto de Logística e Supply Chain. Custos Logísticos e o Impacto nas Empresas Brasileiras, 2025. Custo logístico em 15,5% do PIB (10,4% em 2014); transporte 8,5%, estoques 5,3%, armazenagem 1,0%, administrativo 0,6%. ilos.com.br
- Conab. Acompanhamento da Safra Brasileira de Grãos, 7º levantamento 2025/26, setembro de 2026. Safra estimada em 361,7 milhões de toneladas; área de 83,5 milhões de hectares. agenciagov.ebc.com.br
- Conab / CNA, via Mundo Logística. Déficit de armazenagem de 134,1 milhões de toneladas sobre safra estimada de 353,4 Mt; capacidade estática equivalente a 61,7% da produção no Brasil, 50,5% em Mato Grosso e 44,1% no Matopiba. mundologistica.com.br
- Notícias Agrícolas. Capacidade de armazenagem cresce 1,1%. noticiasagricolas.com.br
- Conab / CNPq, compilado em Melo et al. (2018), Perdas e Desperdício de Alimentos (Câmara dos Deputados), via Mais Soja. Participação nas perdas: armazenagem 21,67%, rodoviário 13,31%, multimodal ferroviário 8,84%, multimodal hidroviário 1,62%; perdas de 0,20% a 0,50% no transporte curto. maissoja.com.br
- Notícias Agrícolas. Frete Mato Grosso–Miritituba de R$ 260 para R$ 330/t em duas semanas, até 27/01/2026. noticiasagricolas.com.br
- Imea, via Agronews. Fretes de soja a partir de Sorriso (MT) em 09/01/2026: Cuiabá R$ 129,42; Rondonópolis R$ 176,84; Miritituba R$ 277,43; Paranaguá R$ 446,09 por tonelada. agronews.tv.br
- Conab — Boletim Logístico, via SouAgro. Fretes de fevereiro de 2026: altas médias de 5% a 15% no país, picos acima de 50% e alta de até 19% em Mato Grosso. souagro.net
- TruckPag, via Cenário Energia. Diesel S10 em 2026: R$ 5,78 (janeiro), R$ 7,13 (abril, pico), R$ 6,45 (agosto), R$ 6,43 a R$ 6,59 (1 a 8 de setembro); alta de 11,6% até agosto. cenarioenergia.com.br
- ANP, via Piranot. Diesel S10 a R$ 7,13 na semana de 18/09/2026, maior valor desde maio. piranot.com.br
- NTC&Logística. Participação do diesel no custo operacional das transportadoras (≈35%). portalntc.org.br
- Mirow & Co., EPE e Anfavea, via Mundo Logística. Elétricos em 0,4% da frota de caminhões em circulação; projeções para 2030 de 1,9% a 6–8%. mundologistica.com.br
- Mecânica Online. Aquisição de 251 caminhões elétricos pela Transportadora Navarini (Sorriso, MT). mecanicaonline.com.br
- Departamento de Energia dos EUA, via Geotab. Manutenção corretiva até 30% mais cara que a preventiva. geotab.com
- Anfavea, via SCV News. Redução de 30% a 40% no custo total de reparo com manutenção em dia. socaminhoesvirtual.com.br
- Prolog. Indicadores de manutenção (sem percentual universal de corretiva) e cálculo de CPK, com o exemplo de R$ 0,02 e R$ 0,03 por km. prologapp.com
- Sindicamp. Déficit estimado de 120 mil motoristas profissionais. sindicamp.org.br
- Senatran, via Tecnologística. Perda de 1,1 milhão de motoristas profissionais entre 2013 e 2023 (−20%). tecnologistica.com.br
- ABOL, via Mundo Logística (27/07/2026). 88,9% das associadas com dificuldade para ampliar ou manter o quadro de motoristas; demais impactos e causas do Gráfico 9. mundologistica.com.br
- Transporte Moderno. Governança e integração de dados como principal gargalo da digitalização logística. transportemoderno.com.br